

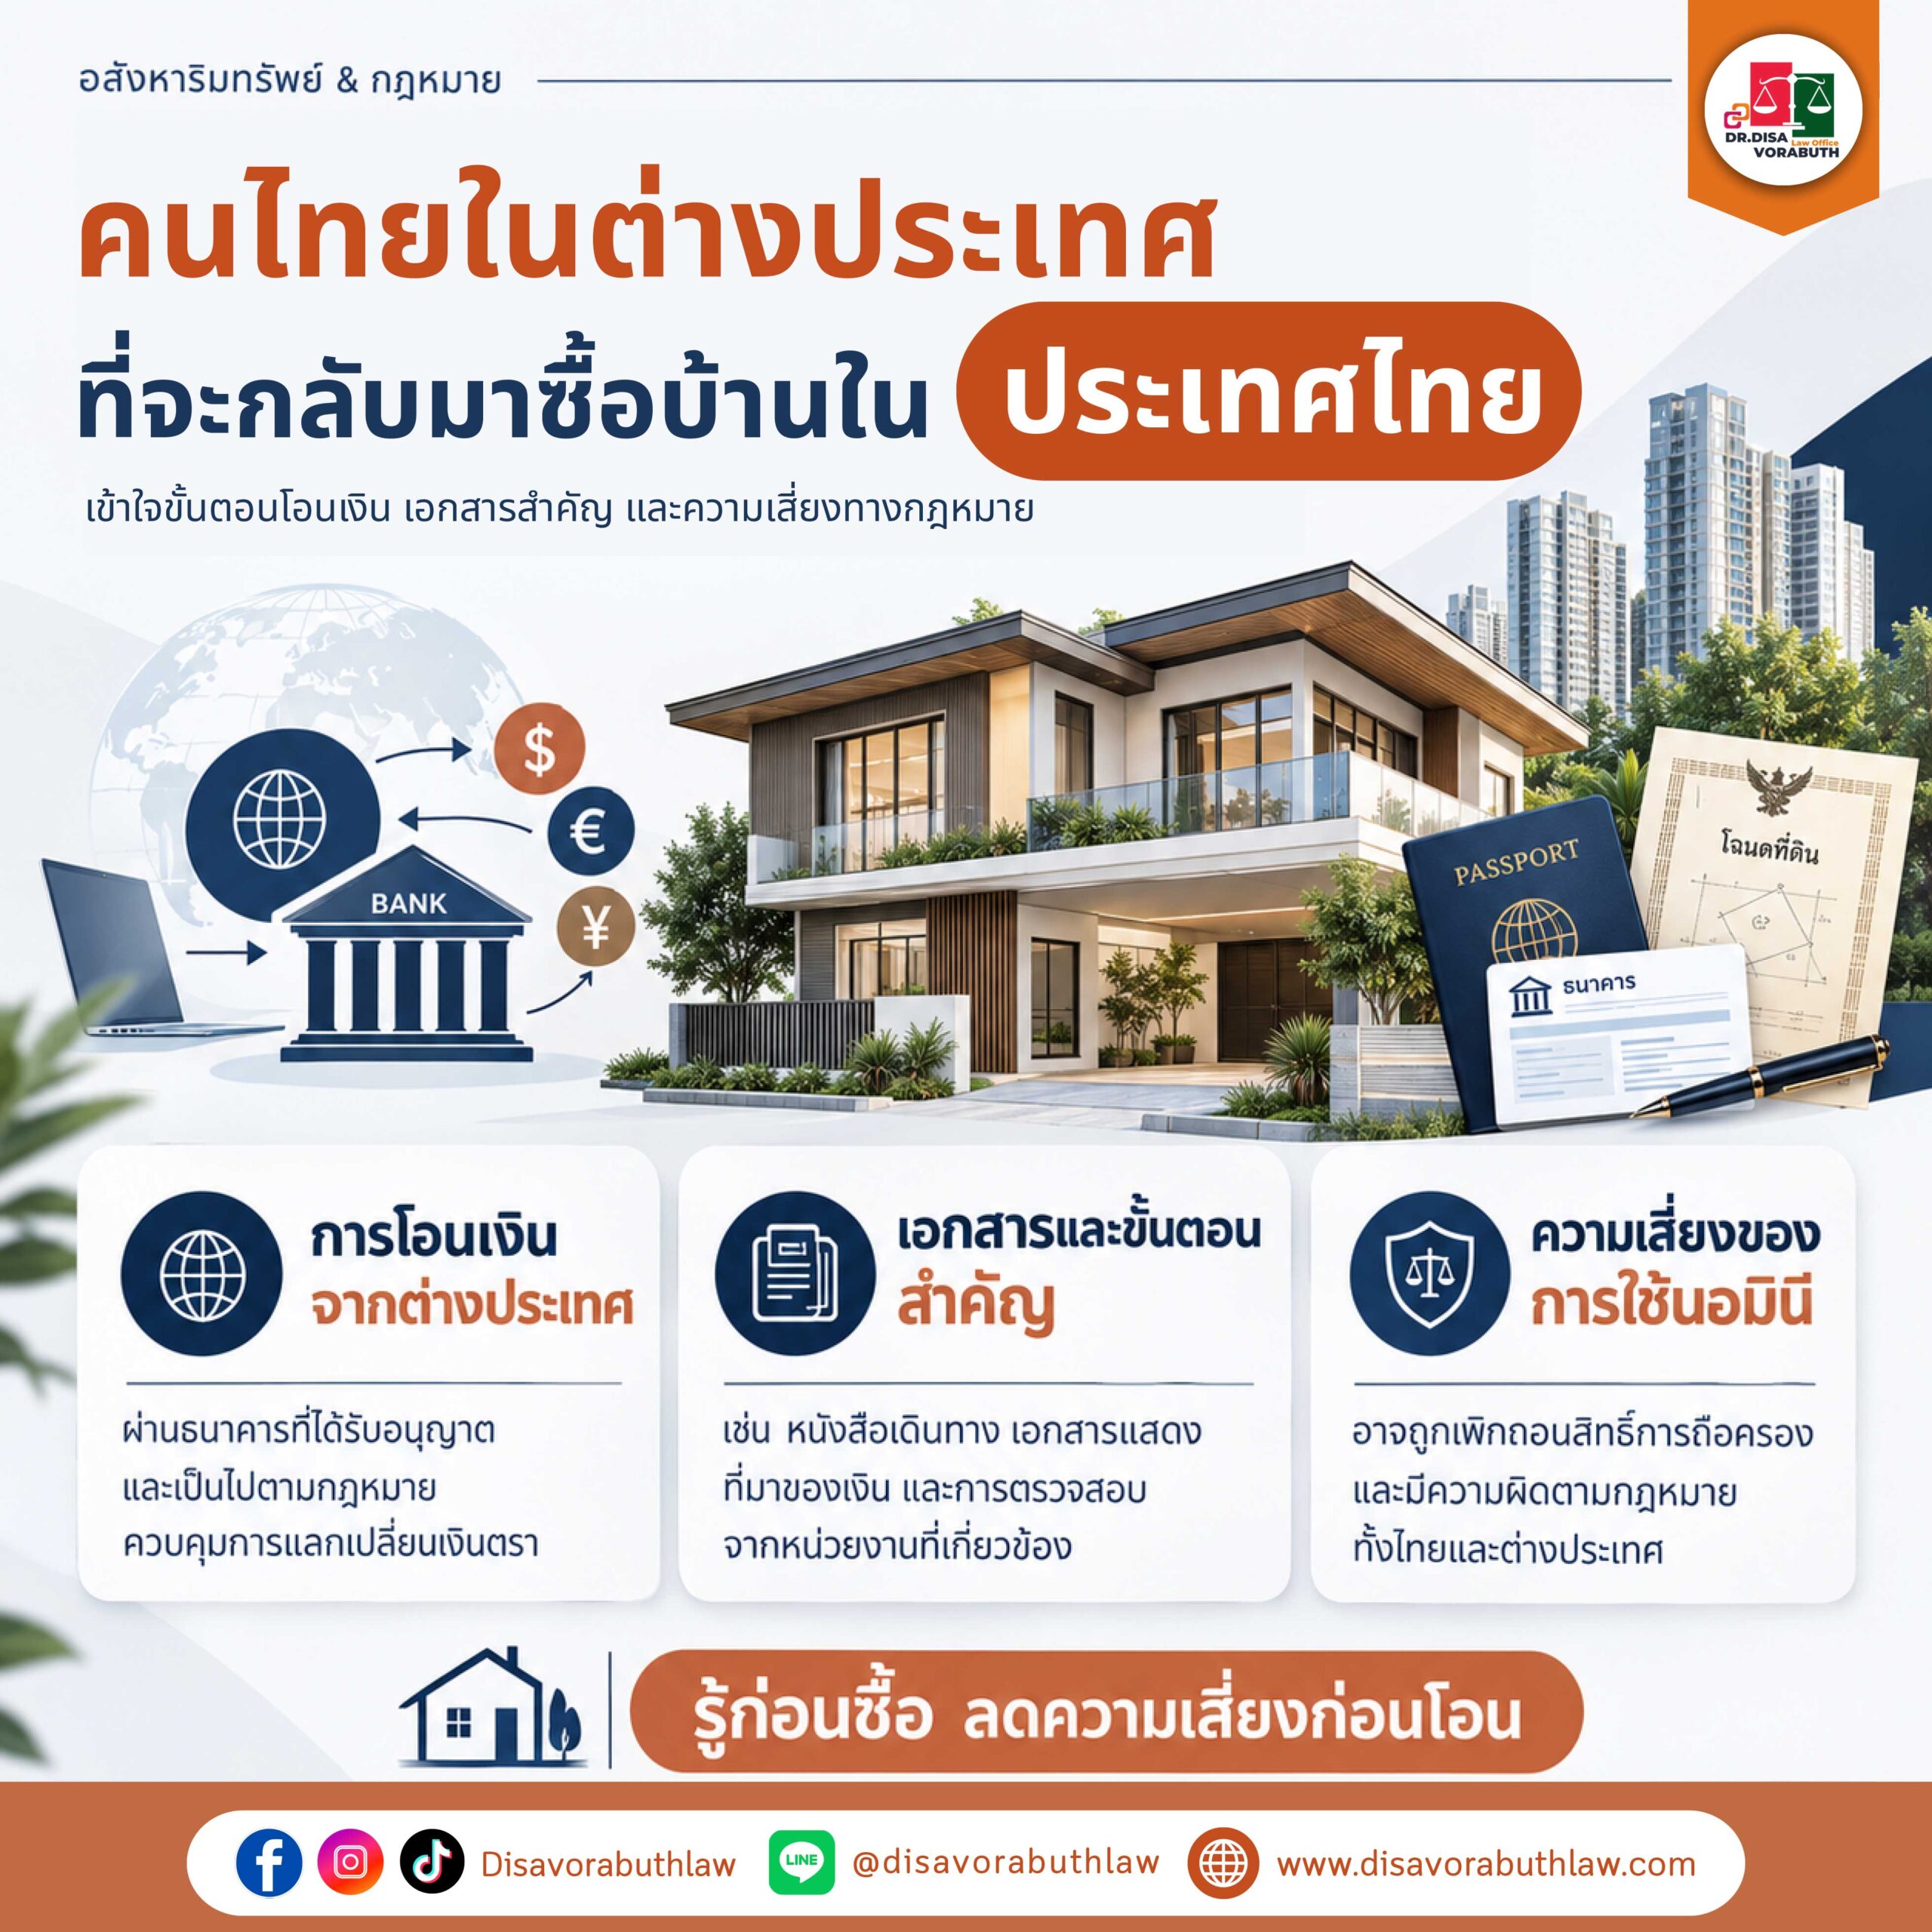
สำหรับคนไทยที่เดินทางไปทำงานหรือใช้ชีวิตอยู่ต่างประเทศ ไม่ว่าจะเป็นสหรัฐอเมริกา ออสเตรเลีย ญี่ปุ่น หรือประเทศอื่น ๆ การมีบ้านเป็นของตัวเองในประเทศไทยอาจเป็นหนึ่งในเป้าหมายสำคัญของชีวิต บางคนต้องการซื้อบ้านให้พ่อแม่อยู่อาศัย บางคนวางแผนกลับมาใช้ชีวิตหลังเกษียณ ขณะที่บางคนต้องการซื้ออสังหาริมทรัพย์เพื่อการลงทุน
อย่างไรก็ตาม เมื่อเงินเก็บส่วนใหญ่อยู่ในบัญชีธนาคารต่างประเทศ การซื้อบ้านในประเทศไทยจึงมีประเด็นที่ต้องพิจารณามากกว่าการเลือกทำเลและตกลงราคาซื้อขาย โดยเฉพาะเรื่องการโอนเงินระหว่างประเทศ วิธีชำระเงินในวันโอนกรรมสิทธิ์ การเตรียมเอกสารธนาคาร และการมอบอำนาจให้บุคคลอื่นดำเนินการแทน
1. คนไทยที่อาศัยอยู่ต่างประเทศสามารถซื้อบ้านในประเทศไทยได้หรือไม่?
คนไทยที่ยังคงมีสัญชาติไทยสามารถซื้อและถือกรรมสิทธิ์บ้านและที่ดินในประเทศไทยได้ตามหลักเกณฑ์ทั่วไป แม้จะอาศัยหรือทำงานอยู่ต่างประเทศเป็นเวลานานก็ตาม อย่างไรก็ตาม หากบุคคลนั้นได้สละหรือสูญเสียสัญชาติไทย หรือมีสถานะทางสัญชาติที่แตกต่างออกไป ควรตรวจสอบสิทธิในการถือครองที่ดินตามกฎหมายก่อนดำเนินการ
สำหรับผู้ที่ยังมีสัญชาติไทย สิ่งที่ควรเตรียม ได้แก่
บัตรประจำตัวประชาชนไทย
เอกสารแสดงสถานภาพสมรสตามกรณี
ข้อมูลบัญชีธนาคารสำหรับการชำระเงิน
เอกสารประกอบการซื้อขายอสังหาริมทรัพย์
หนังสือมอบอำนาจ หากไม่สามารถเดินทางมาดำเนินการด้วยตนเอง
เอกสารที่ต้องใช้จริงอาจแตกต่างกันตามสถานะของผู้ซื้อและลักษณะธุรกรรม
2. วิธีนำเงินจากต่างประเทศกลับมาซื้อบ้านในไทย
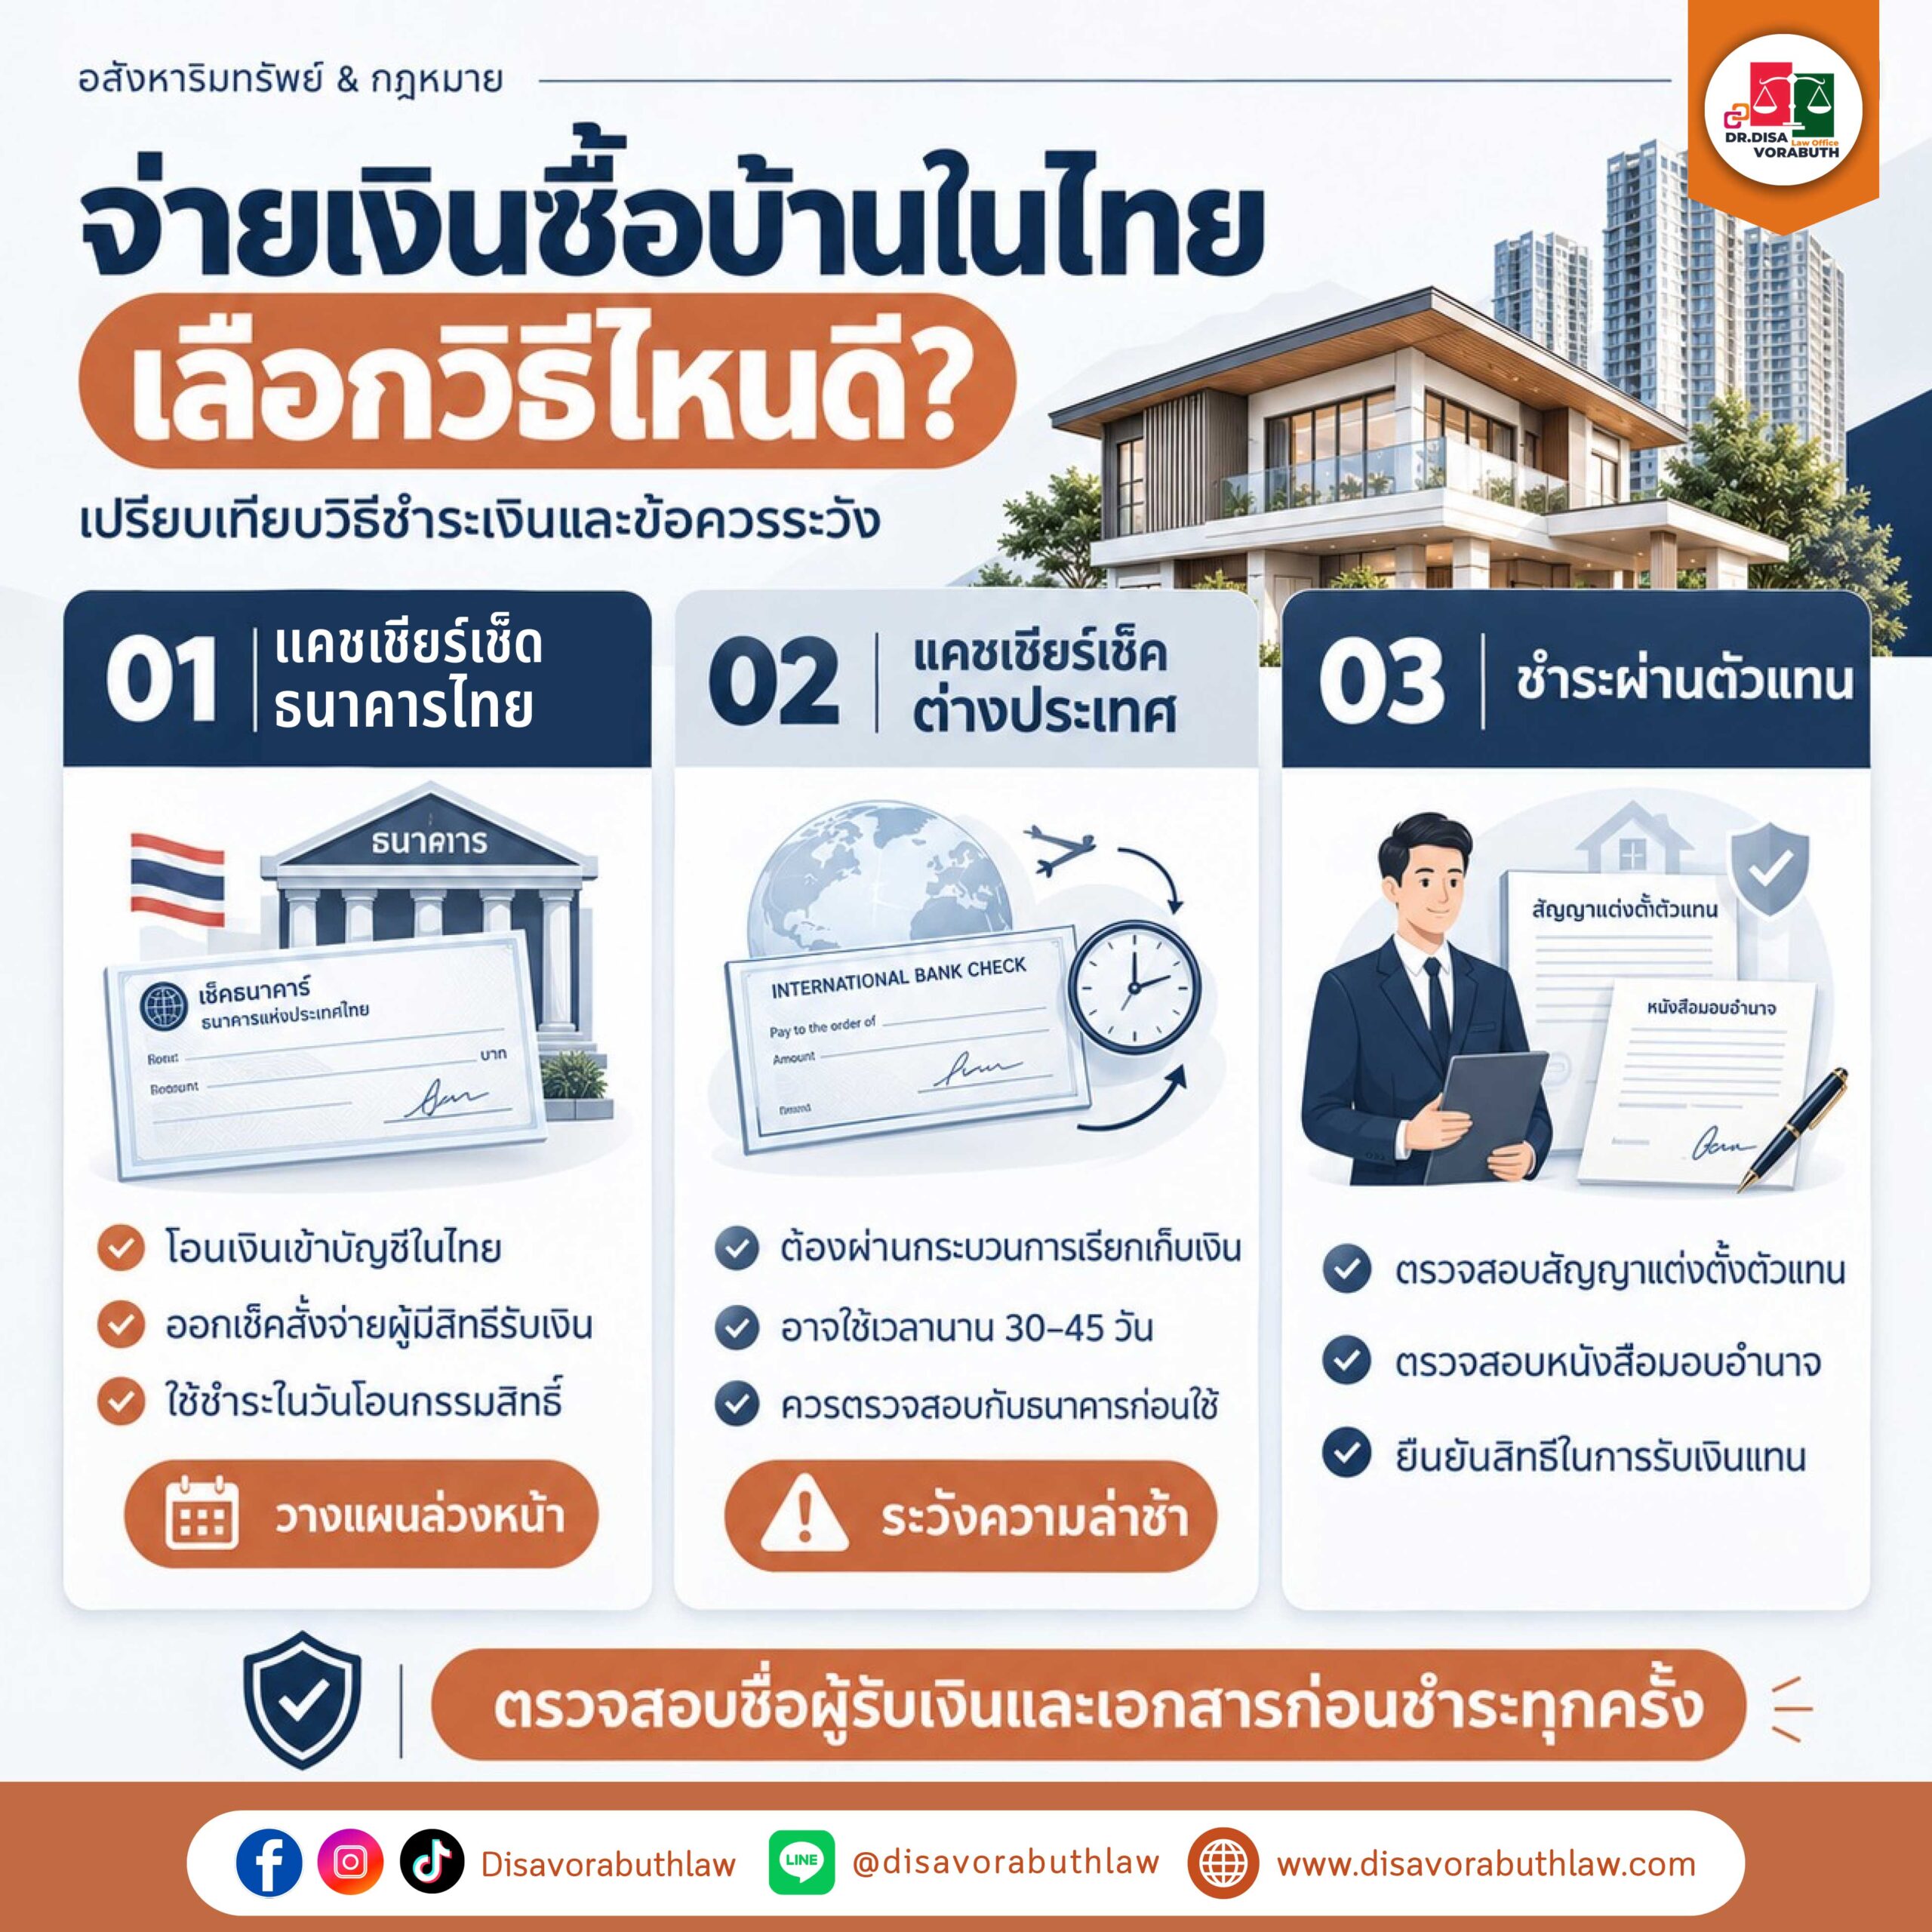
การนำเงินจากต่างประเทศเข้ามาเพื่อซื้ออสังหาริมทรัพย์สามารถดำเนินการได้หลายวิธี โดยควรเลือกช่องทางที่เหมาะสมกับจำนวนเงิน ระยะเวลา และเงื่อนไขการซื้อขาย
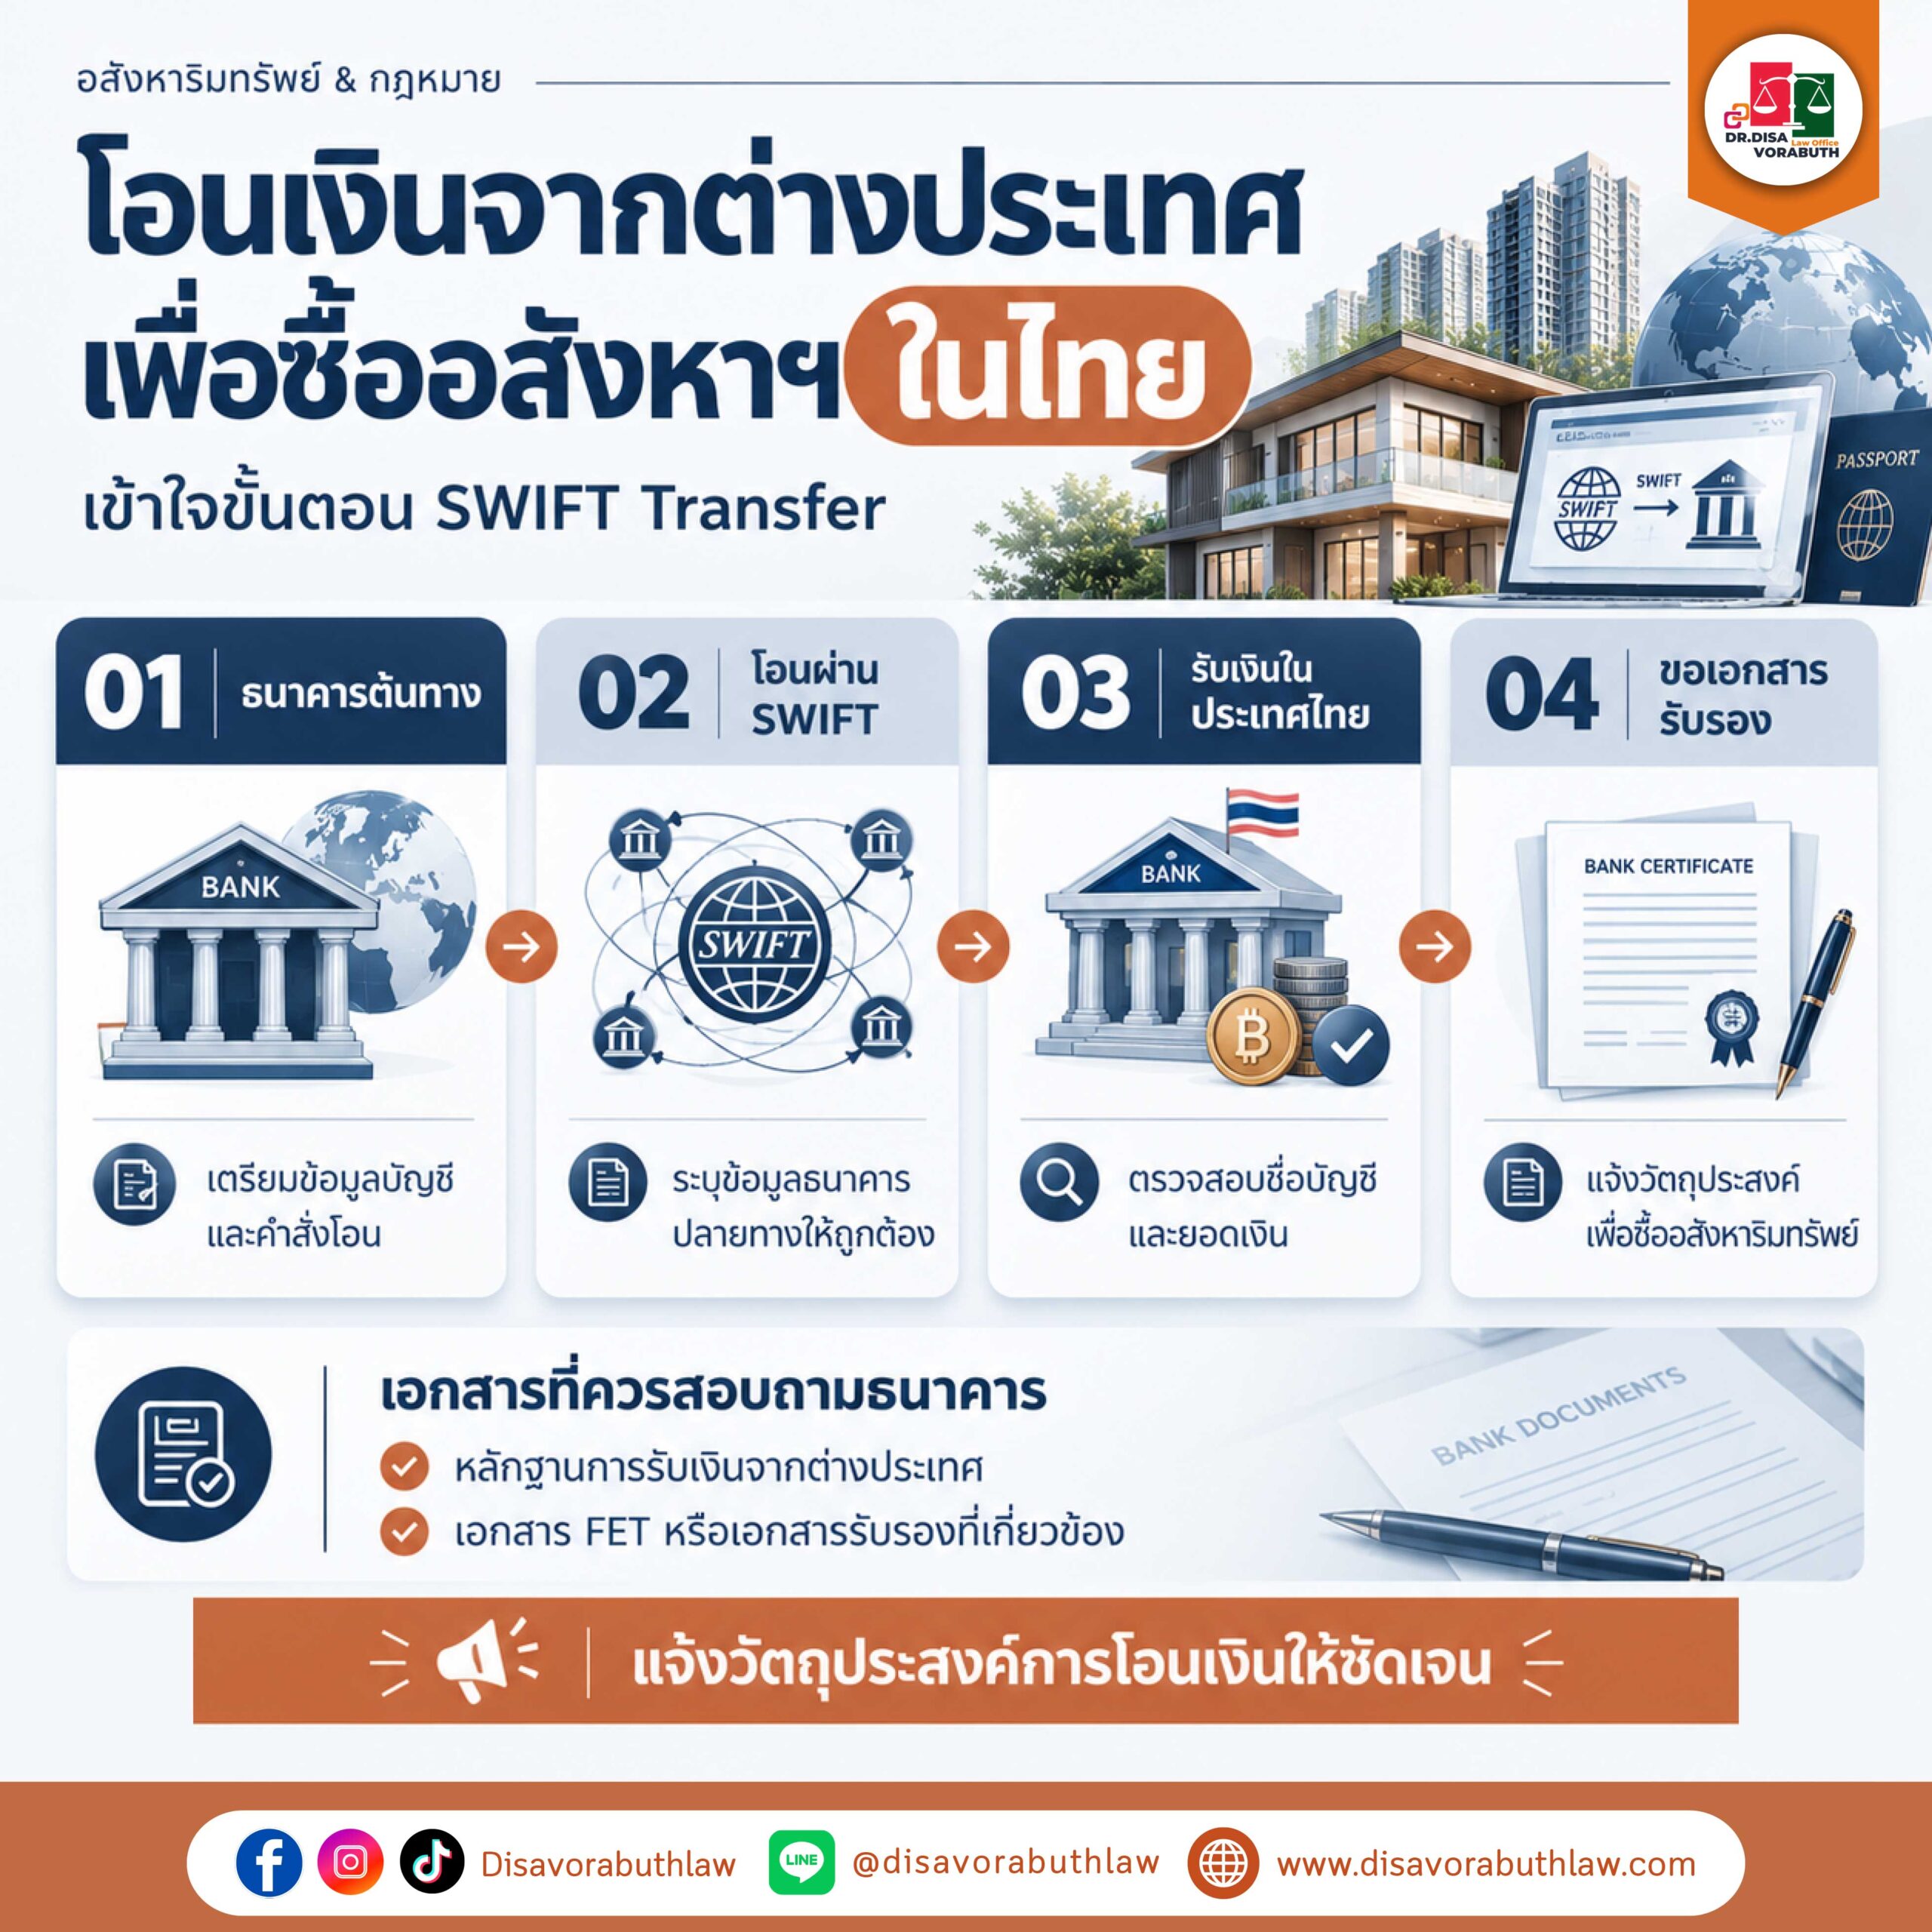
2.1 โอนเงินผ่านระบบ SWIFT
SWIFT เป็นระบบสื่อสารทางการเงินที่ธนาคารใช้ในการทำธุรกรรมระหว่างประเทศ ผู้ซื้อสามารถติดต่อธนาคารในประเทศที่ตนอาศัยอยู่ เพื่อโอนเงินมายังบัญชีธนาคารในประเทศไทย
ข้อมูลที่ควรเตรียมประกอบด้วย
ชื่อธนาคารปลายทาง
SWIFT Code ของธนาคาร
ชื่อเจ้าของบัญชี
เลขที่บัญชีธนาคาร
วัตถุประสงค์ในการโอนเงิน
ควรตรวจสอบค่าธรรมเนียม อัตราแลกเปลี่ยน และระยะเวลาการโอนกับธนาคารก่อนทำรายการ
2.2 โอนเงินเข้าบัญชีไทยแล้วออกแคชเชียร์เช็ค
อีกหนึ่งวิธีที่สามารถพิจารณาได้ คือการโอนเงินจากต่างประเทศเข้าบัญชีธนาคารของผู้ซื้อในประเทศไทยก่อน จากนั้นจึงติดต่อธนาคารเพื่อออกแคชเชียร์เช็คสำหรับใช้ชำระเงินในวันโอนกรรมสิทธิ์ ณ สำนักงานที่ดิน หากอสังหาริมทรัพย์ติดจำนองอยู่กับธนาคาร อาจจำเป็นต้องจัดเตรียมเช็คแยกตามผู้รับเงิน เช่น ธนาคารเจ้าหนี้จำนองและผู้ขาย จำนวนเงินและชื่อผู้รับเงินควรได้รับการยืนยันล่วงหน้าจากผู้เกี่ยวข้องทุกฝ่าย
2.3 แคชเชียร์เช็คจากธนาคารต่างประเทศ
การใช้แคชเชียร์เช็คจากต่างประเทศอาจมีข้อจำกัดด้านระยะเวลาการเรียกเก็บเงิน ธนาคารในประเทศไทยอาจต้องดำเนินการตรวจสอบและเรียกเก็บเงินผ่านระบบธนาคารระหว่างประเทศก่อนที่เงินจะสามารถนำมาใช้ได้ จึงควรสอบถามธนาคารและผู้ขายก่อนเลือกวิธีดังกล่าว เพื่อป้องกันความล่าช้าในการโอนกรรมสิทธิ์
3. โอนเงินจากต่างประเทศ ต้องเตรียมหลักฐานอะไรบ้าง?
เมื่อโอนเงินจำนวนมากเข้าประเทศไทย ธนาคารอาจขอข้อมูลหรือเอกสารเพิ่มเติมตามหลักเกณฑ์การตรวจสอบธุรกรรม
เอกสารที่ควรจัดเก็บ ได้แก่
หลักฐานคำสั่งโอนเงินจากธนาคารต้นทาง
หลักฐานการรับเงินจากธนาคารไทย
รายการเดินบัญชีที่แสดงการโอนเงิน
เอกสารเกี่ยวกับที่มาของเงิน หากธนาคารร้องขอ
สัญญาจะซื้อจะขายอสังหาริมทรัพย์
สำหรับเอกสาร Foreign Exchange Transaction Form (FET) หรือเอกสารรับรองการรับเงินจากต่างประเทศ ควรสอบถามธนาคารว่าจำเป็นต้องใช้กับธุรกรรมของตนหรือไม่
ทั้งนี้ การซื้อบ้านและที่ดินโดยบุคคลสัญชาติไทยไม่ควรถูกสรุปว่าต้องใช้เอกสาร FET ในลักษณะเดียวกับการซื้อห้องชุดของชาวต่างชาติทุกกรณี
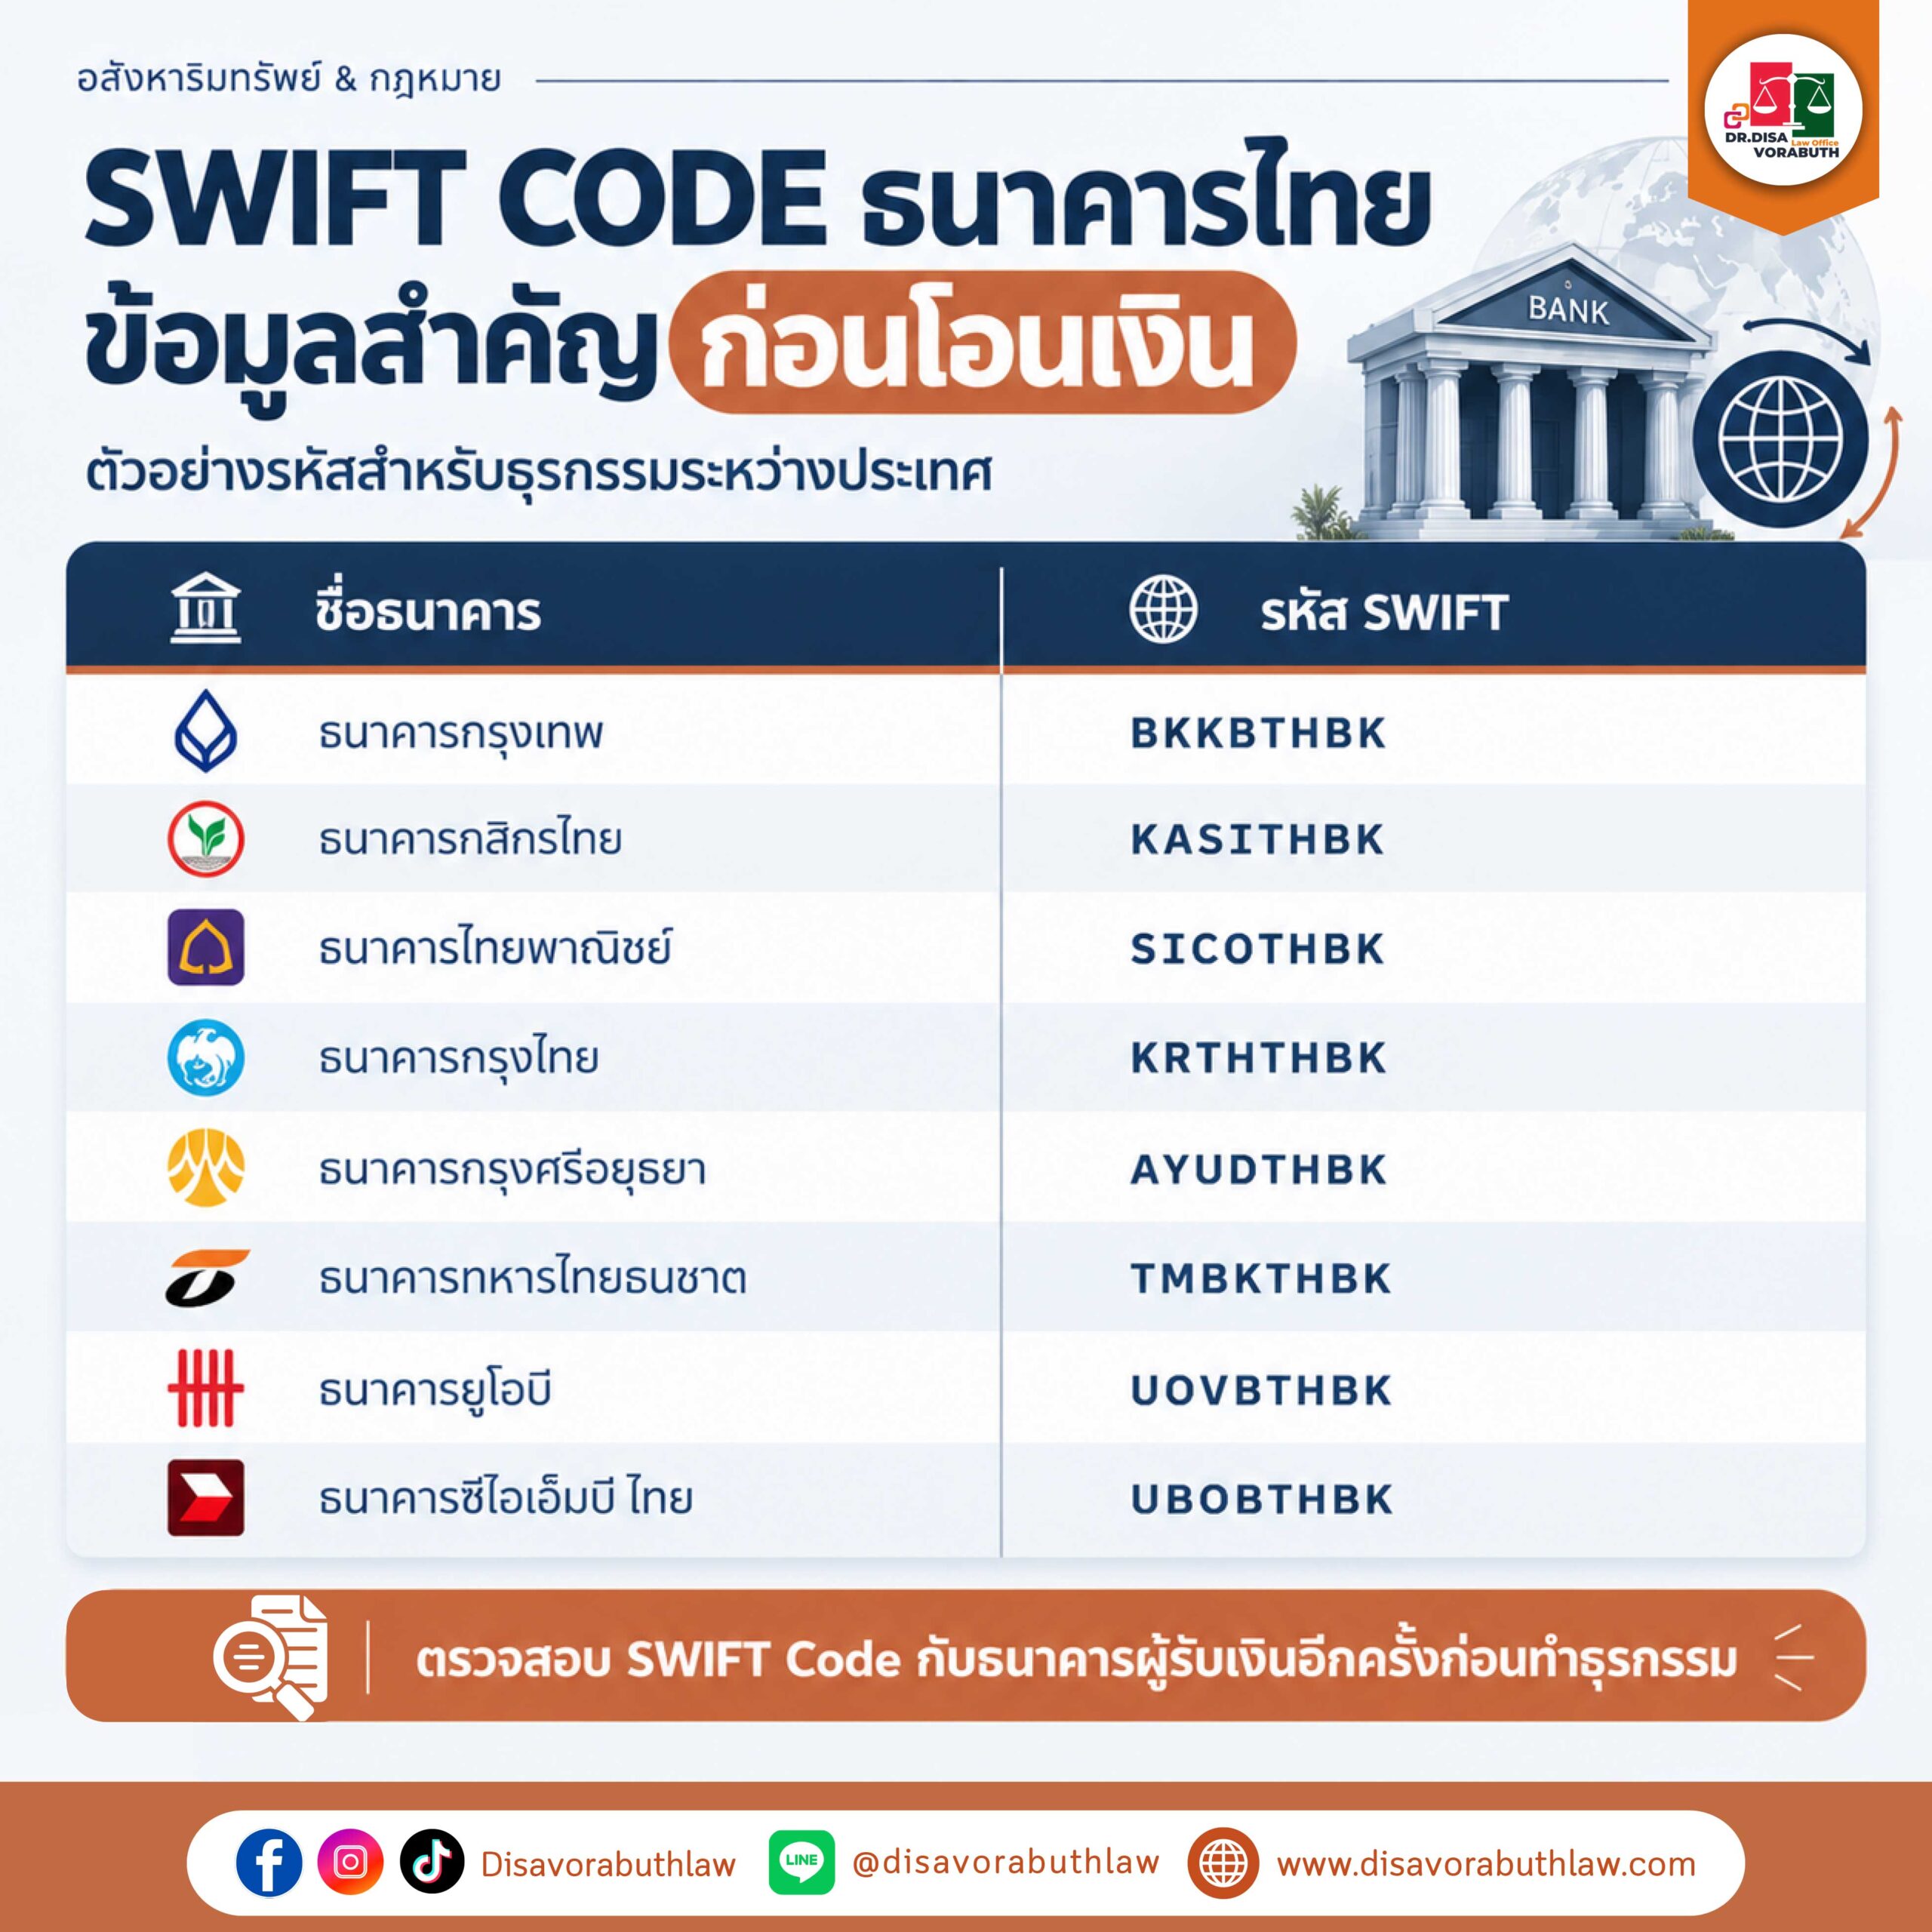
4. SWIFT Code ของธนาคารไทยที่ควรรู้
ตัวอย่างรหัส SWIFT ของธนาคารพาณิชย์ในประเทศไทย ได้แก่
| ธนาคาร | SWIFT Code |
|---|---|
| ธนาคารกรุงเทพ | BKKBTHBK |
| ธนาคารกสิกรไทย | KASITHBK |
| ธนาคารไทยพาณิชย์ | SICOTHBK |
| ธนาคารกรุงไทย | KRTHTHBK |
| ธนาคารกรุงศรีอยุธยา | AYUDTHBK |
| ธนาคารทหารไทยธนชาต | TMBKTHBK |
| ธนาคารยูโอบี | UOVBTHBK |
ข้อควรระวัง: ข้อมูลรหัสข้างต้นเป็นข้อมูลอ้างอิงเบื้องต้น ควรตรวจสอบกับธนาคารผู้รับเงินโดยตรงก่อนดำเนินธุรกรรม
นอกจากนี้ ควรตรวจสอบว่าธนาคารต้นทางมีข้อกำหนดเกี่ยวกับรหัสสาขา ธนาคารตัวกลาง หรือข้อมูลเพิ่มเติมหรือไม่
5. อยู่ต่างประเทศ แต่อยากซื้อบ้านในไทยโดยไม่ต้องเดินทางกลับ ทำได้หรือไม่?
ในบางกรณี ผู้ซื้อสามารถมอบอำนาจให้บุคคลอื่นดำเนินการบางขั้นตอนแทนได้
ตัวอย่างเช่น การติดต่อสำนักงานที่ดิน การยื่นเอกสาร หรือการดำเนินการจดทะเบียนตามขอบเขตที่กฎหมายและหน่วยงานอนุญาต
อย่างไรก็ตาม ควรตรวจสอบรายละเอียดกับสำนักงานที่ดินที่รับผิดชอบก่อนดำเนินการ
เอกสารที่ควรพิจารณา
หนังสือมอบอำนาจ
ต้องระบุขอบเขตอำนาจให้ชัดเจน เช่น อำนาจในการดำเนินการจดทะเบียนรับโอนกรรมสิทธิ์
เอกสารยืนยันตัวตน
เตรียมเอกสารของผู้มอบอำนาจและผู้รับมอบอำนาจตามที่หน่วยงานกำหนด
เอกสารที่จัดทำในต่างประเทศ
หากมีการลงนามในเอกสารขณะอยู่ต่างประเทศ อาจต้องดำเนินการรับรองลายมือชื่อหรือเอกสารตามขั้นตอนที่เกี่ยวข้อง
การมอบอำนาจควรจำกัดเฉพาะเรื่องที่จำเป็น และไม่ควรมอบอำนาจกว้างเกินความต้องการ
6. ส่งเงินให้ญาติซื้อบ้านแทน ต้องระวังอะไร?
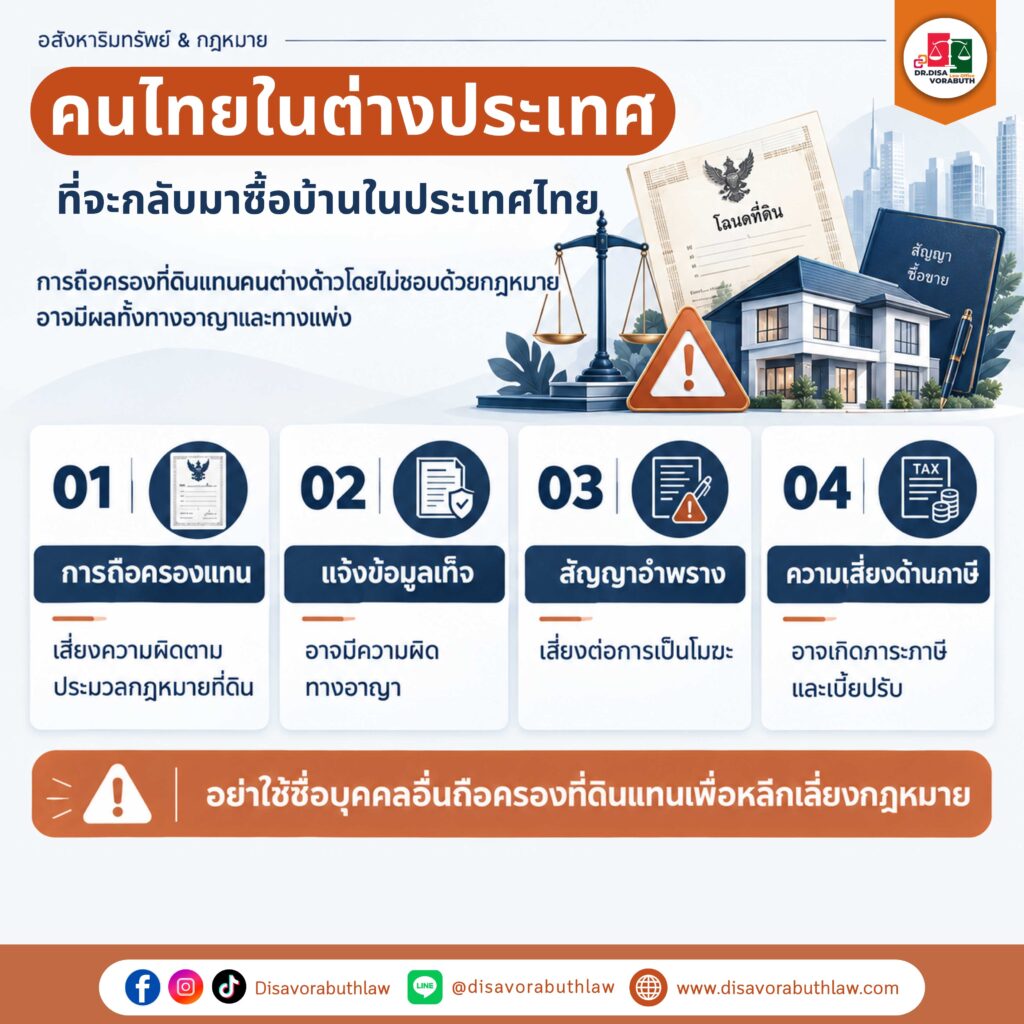
ประเด็นนี้เป็นเรื่องที่คนไทยในต่างประเทศควรให้ความสำคัญเป็นพิเศษ
ตัวอย่างเช่น
คนไทยที่ทำงานอยู่สหรัฐอเมริกาโอนเงินจำนวน 5 ล้านบาทให้พี่น้องในประเทศไทย เพื่อนำไปซื้อบ้าน
แต่เมื่อถึงวันโอนกรรมสิทธิ์ กลับจดทะเบียนบ้านและที่ดินเป็นชื่อของพี่น้องผู้รับเงิน
คำถามคือ ใครเป็นเจ้าของบ้านตามกฎหมาย?
ผู้โอนเงินไม่ได้เป็นเจ้าของกรรมสิทธิ์โดยอัตโนมัติ
โดยหลัก การเป็นเจ้าของกรรมสิทธิ์ในอสังหาริมทรัพย์ต้องพิจารณาจากการได้มาและการจดทะเบียนตามกฎหมาย
การเป็นผู้จัดหาเงินซื้อบ้านเพียงอย่างเดียว ไม่ได้ทำให้ผู้โอนเงินมีชื่อเป็นเจ้าของกรรมสิทธิ์โดยอัตโนมัติ
หากภายหลังเกิดความขัดแย้งระหว่างบุคคลในครอบครัว อาจเกิดข้อพิพาทเกี่ยวกับเจตนาในการโอนเงินและสิทธิในทรัพย์สิน
เงินที่โอนเป็นเงินให้หรือเงินกู้?
ควรแยกให้ชัดเจนว่าเงินที่โอนไปนั้นมีลักษณะเป็น
เงินให้โดยเสน่หา
เงินกู้ยืม
เงินที่มอบให้ดำเนินการซื้อทรัพย์สินแทน
เงินตามข้อตกลงทางธุรกิจอื่น
แต่ละกรณีอาจมีผลทางกฎหมายและภาษีแตกต่างกัน
หากเป็นเงินกู้ยืม ควรมีหลักฐานและข้อตกลงที่สะท้อนข้อเท็จจริงของธุรกรรม
หากเป็นการให้เงิน อาจต้องพิจารณาภาระภาษีตามความสัมพันธ์ของผู้ให้และผู้รับ รวมถึงจำนวนเงินและข้อยกเว้นตามกฎหมาย
วิธีลดความเสี่ยง
ก่อนโอนเงินจำนวนมากให้บุคคลอื่น ควรทำความเข้าใจและจัดทำเอกสารให้ตรงกับเจตนาที่แท้จริง
หากต้องการซื้อบ้านเป็นกรรมสิทธิ์ของตนเอง ควรวางแผนให้ชื่อผู้รับโอนกรรมสิทธิ์และเอกสารการซื้อขายสอดคล้องกับความต้องการตั้งแต่ต้น
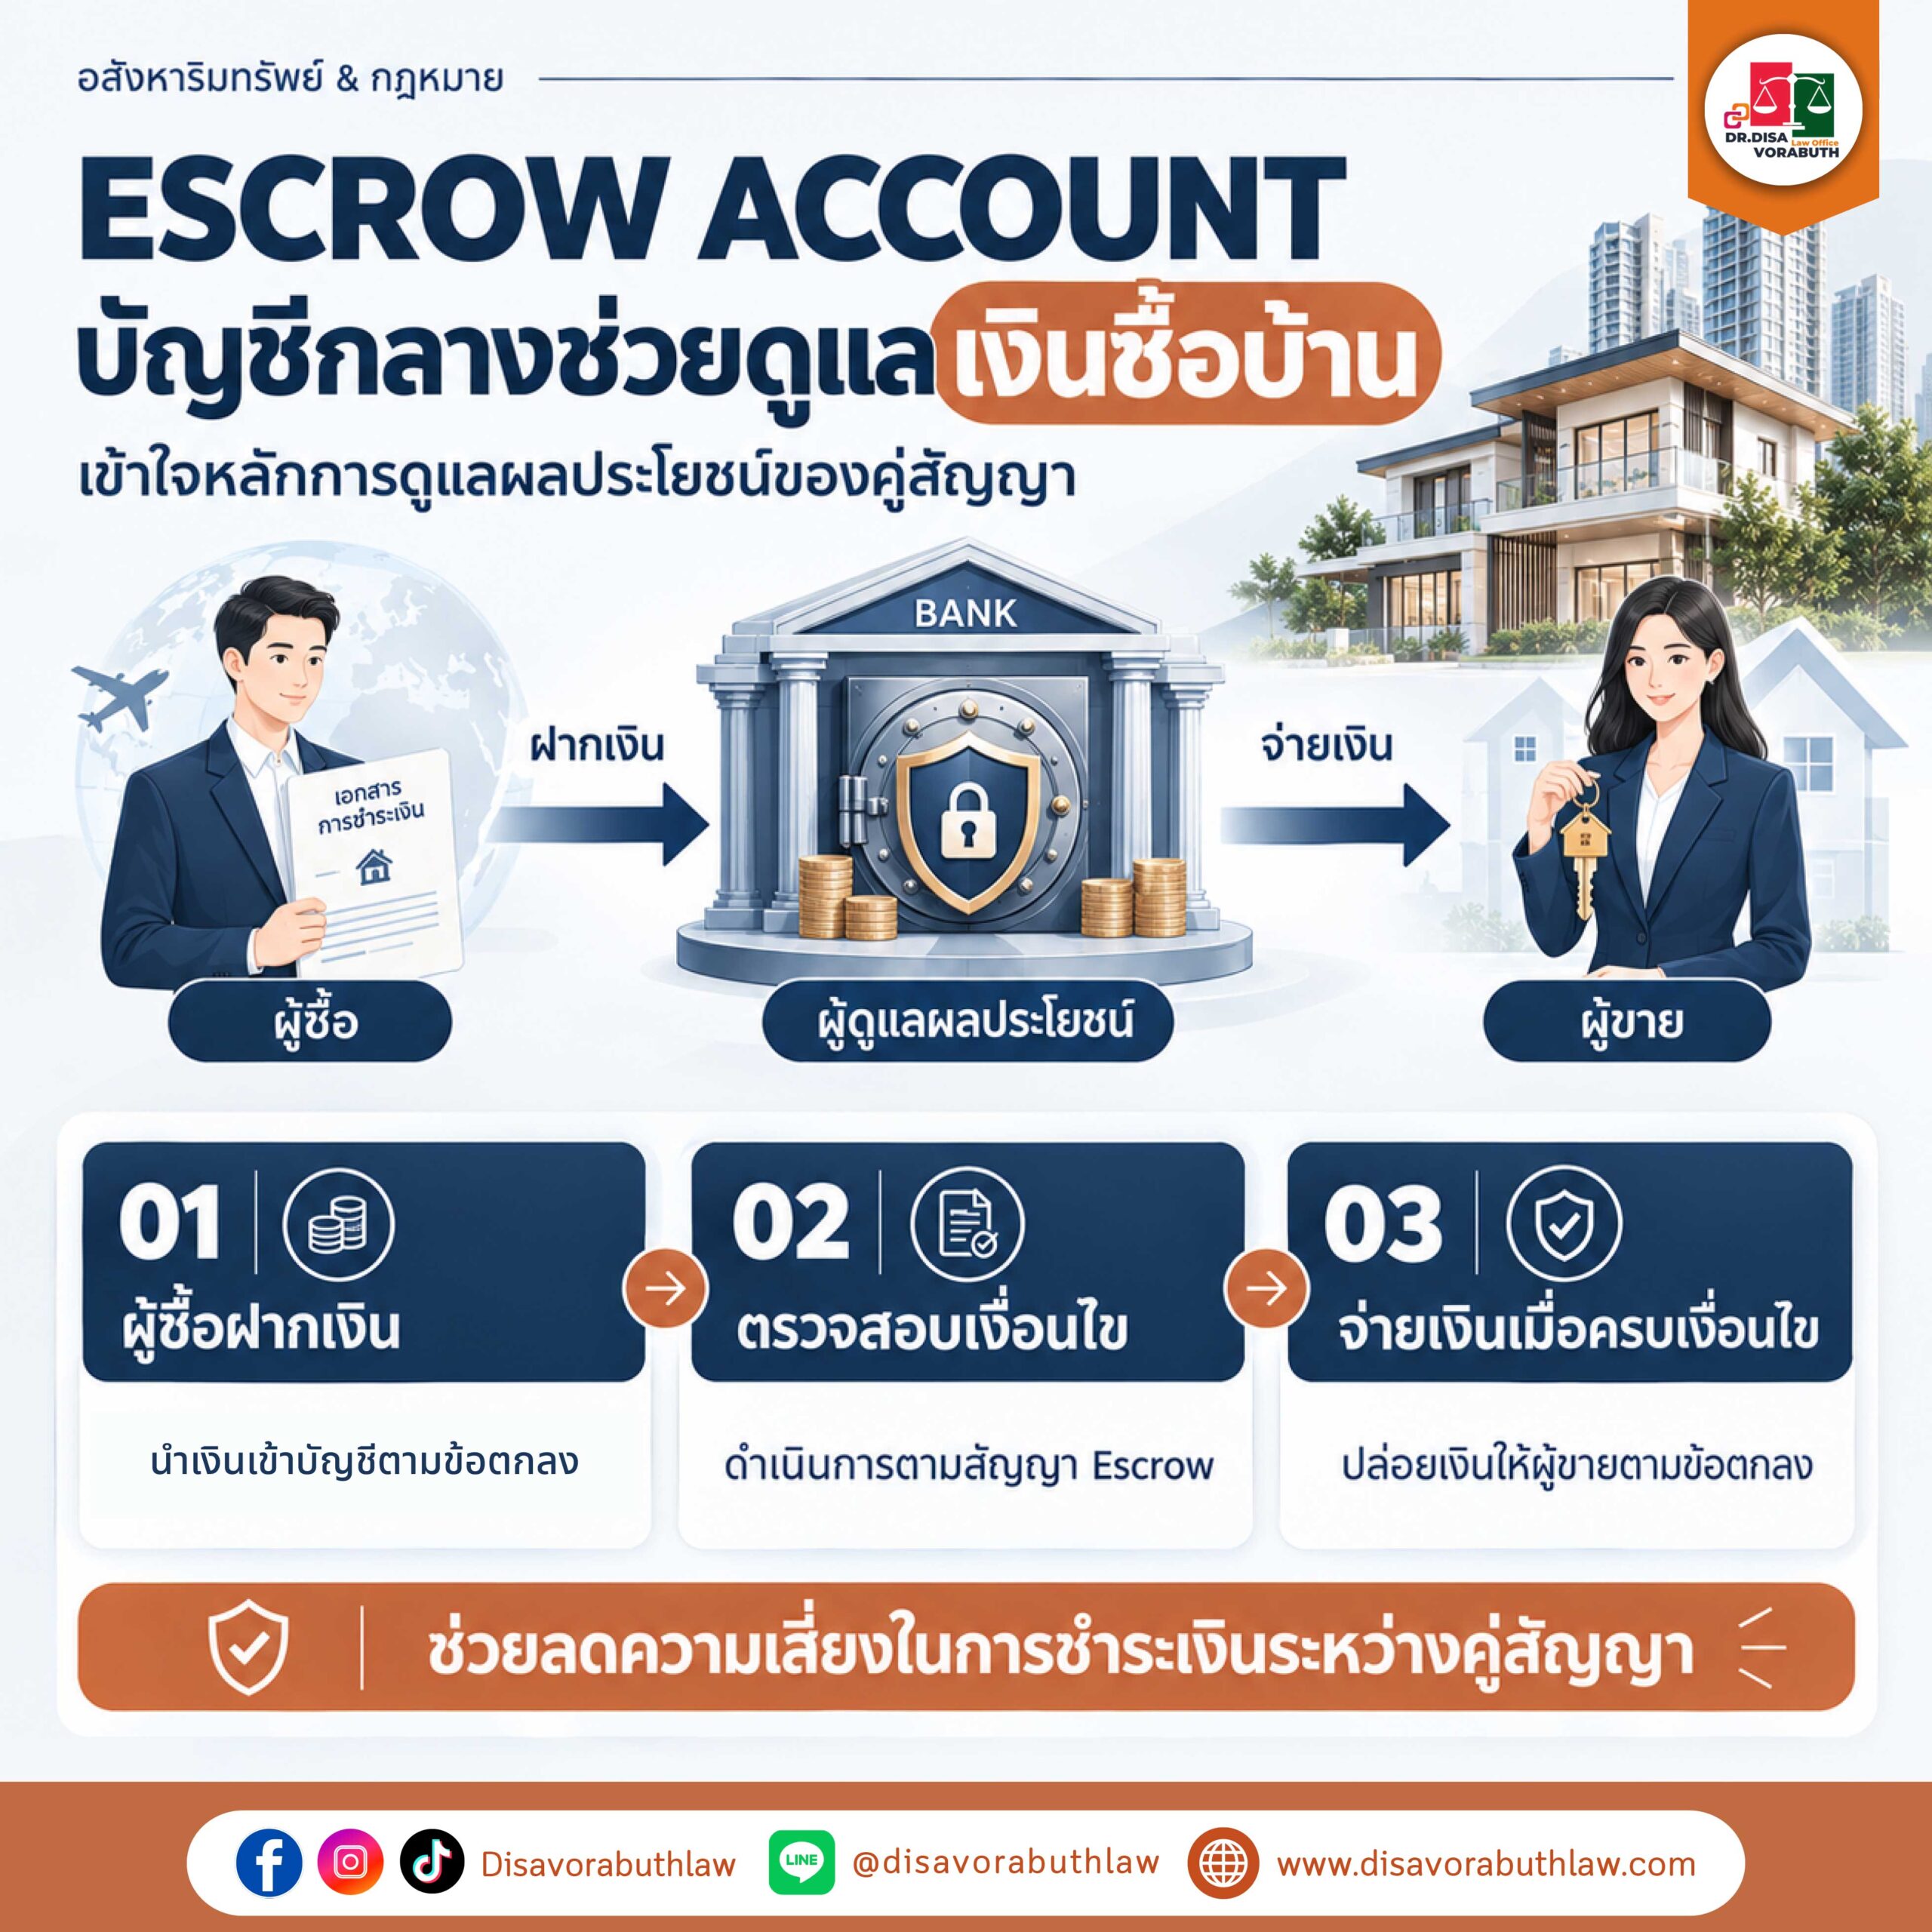
7. Escrow Account ช่วยลดความเสี่ยงในการซื้อบ้านได้อย่างไร?
Escrow Account เป็นกลไกการดูแลผลประโยชน์ของคู่สัญญาที่สามารถนำมาใช้กับธุรกรรมบางประเภทได้
โดยผู้ดูแลผลประโยชน์จะถือเงินหรือทรัพย์สินตามข้อตกลง และดำเนินการจ่ายเงินเมื่อเงื่อนไขตามสัญญาครบถ้วน
ตัวอย่างเช่น
ผู้ซื้อและผู้ขายตกลงใช้ผู้ดูแลผลประโยชน์ที่ได้รับอนุญาต โดยกำหนดเงื่อนไขการจ่ายเงินให้สัมพันธ์กับการดำเนินการโอนกรรมสิทธิ์
กลไกนี้อาจช่วยลดความเสี่ยงในการชำระเงินระหว่างคู่สัญญาได้
อย่างไรก็ตาม ควรตรวจสอบผู้ให้บริการ ค่าธรรมเนียม และเงื่อนไขสัญญาก่อนตัดสินใจใช้บริการ
8. เช็กลิสต์ก่อนนำเงินจากต่างประเทศมาซื้อบ้านในไทย
ก่อนตัดสินใจซื้อบ้าน ควรตรวจสอบเรื่องต่อไปนี้
☑️ ตรวจสอบสถานะสัญชาติและสิทธิในการถือครองกรรมสิทธิ์
☑️ ตรวจสอบโฉนดที่ดินและภาระผูกพัน
☑️ ตรวจสอบสัญญาจะซื้อจะขาย
☑️ วางแผนการโอนเงินจากต่างประเทศ
☑️ ตรวจสอบอัตราแลกเปลี่ยนและค่าธรรมเนียมธนาคาร
☑️ จัดเก็บหลักฐานการโอนเงิน
☑️ ตรวจสอบชื่อผู้รับเงินและชื่อผู้รับโอนกรรมสิทธิ์
☑️ เตรียมหนังสือมอบอำนาจ หากไม่สามารถเดินทางกลับไทยได้
☑️ ตรวจสอบภาษีและค่าใช้จ่ายในการโอนกรรมสิทธิ์
☑️ ปรึกษาผู้เชี่ยวชาญก่อนทำธุรกรรมที่มีความซับซ้อน
💡 สรุป คนไทยในต่างประเท อยากกลับมาซื้อบ้านในประเทศไทย
สำหรับคนไทยที่ทำงานและใช้ชีวิตอยู่ต่างประเทศ การซื้อบ้านในประเทศไทยเป็นเป้าหมายที่สามารถวางแผนดำเนินการได้ แม้ผู้ซื้อจะยังไม่สะดวกเดินทางกลับประเทศก็ตาม
สิ่งสำคัญคือการเลือกวิธีโอนเงินที่เหมาะสม การตรวจสอบเอกสารและกรรมสิทธิ์ รวมถึงการกำหนดขอบเขตการมอบอำนาจให้ชัดเจน
โดยเฉพาะกรณีที่ต้องโอนเงินให้ญาติหรือบุคคลอื่นดำเนินการซื้อบ้านแทน ควรจัดทำเอกสารและวางแผนการจดทะเบียนกรรมสิทธิ์อย่างรอบคอบ
เพราะบ้านหนึ่งหลังอาจเป็นผลจากการทำงานเก็บเงินในต่างประเทศมาหลายสิบปี การป้องกันความเสี่ยงตั้งแต่ต้นจึงมีความสำคัญอย่างยิ่ง
 โทร : 062-652-4259 (ทนาย ดร.นิ้ง)
 LINE ID : @disavorabuthlaw
 สามารถติดตามข้อมูลข่าวสารเพิ่มเติมได้จาก

ด้วยประสบการณ์ด้านกฎหมายที่สั่งสมมาตั้งแต่ปี พ.ศ. 2555 เราคือผู้เชี่ยวชาญที่คุณวางใจได้ในทุกปัญหาทางกฎหมาย ไม่ว่าจะเป็น กฎหมายแพ่งและพาณิชย์ ที่ครอบคลุมสัญญาต่างๆ การฟ้องร้อง และการดำเนินคดี หรือกฎหมายแรงงาน ที่ช่วยให้ธุรกิจของคุณหลีกเลี่ยงข้อพิพาท นอกจากนี้ เรายังเชี่ยวชาญใน กฎหมายครอบครัว กฎหมายมรดก กฎหมายคุ้มครองผู้บริโภค กฎหมายทรัพย์สินทางปัญญา กฎหมายอาญา และกฎหมายอื่นๆ นอกจากนี้ เรายังให้บริการให้คำปรึกษากฎหมายและบริการจดทะเบียนที่ครอบคลุมครบวงจรทั้งในกรุงเทพฯ และนครราชสีมา
ด้วยประสบการณ์ด้านกฎหมายที่สั่งสมมาตั้งแต่ปี พ.ศ. 2555 เราคือผู้เชี่ยวชาญที่คุณวางใจได้ในทุกปัญหาทางกฎหมาย ไม่ว่าจะเป็น กฎหมายแพ่งและพาณิชย์ ที่ครอบคลุมสัญญาต่างๆ การฟ้องร้อง และการดำเนินคดี หรือกฎหมายแรงงาน ที่ช่วยให้ธุรกิจของคุณหลีกเลี่ยงข้อพิพาท นอกจากนี้ เรายังเชี่ยวชาญใน กฎหมายครอบครัว กฎหมายมรดก กฎหมายคุ้มครองผู้บริโภค กฎหมายทรัพย์สินทางปัญญา กฎหมายอาญา และกฎหมายอื่นๆ นอกจากนี้ เรายังให้บริการให้คำปรึกษากฎหมายและบริการจดทะเบียนที่ครอบคลุมครบวงจรทั้งในกรุงเทพฯ และนครราชสีมา
สำนักงานกฎหมาย ดร.ดิศวรบุตร เป็นผู้ให้บริการด้านกฎหมายที่ปรึกษาเอกชน มิใช่หน่วยงานของรัฐบาล และไม่มีส่วนเกี่ยวข้องกับการออกเอกสารราชการโดยตรง