

ประเทศไทยเป็นประเทศที่ได้รับความสนใจจากชาวต่างชาติในการซื้ออสังหาริมทรัพย์ ไม่ว่าจะเป็นคอนโดมิเนียมสำหรับอยู่อาศัย บ้านพักตากอากาศ หรืออสังหาริมทรัพย์เพื่อการลงทุน อย่างไรก็ตาม การซื้ออสังหาริมทรัพย์ของชาวต่างชาติมีข้อจำกัดทางกฎหมายที่แตกต่างจากบุคคลสัญชาติไทย โดยเฉพาะเรื่องการถือกรรมสิทธิ์ในที่ดินและการขอสินเชื่อจากสถาบันการเงิน
คำถามที่พบบ่อยคือ ชาวต่างชาติสามารถกู้เงินเพื่อซื้อบ้านหรือคอนโดในประเทศไทยได้หรือไม่?
คำตอบคือ ชาวต่างชาติอาจสามารถขอสินเชื่อเพื่อซื้ออสังหาริมทรัพย์ในประเทศไทยได้ในบางกรณี แต่ต้องพิจารณาทั้งสิทธิในการถือกรรมสิทธิ์ ประเภทอสังหาริมทรัพย์ คุณสมบัติผู้กู้ และเงื่อนไขของสถาบันการเงิน
บทความนี้จะอธิบายข้อกฎหมายและประเด็นสำคัญที่ควรทราบก่อนดำเนินการซื้ออสังหาริมทรัพย์ในประเทศไทย
1. ชาวต่างชาติสามารถซื้ออสังหาริมทรัพย์ในประเทศไทยได้หรือไม่?
การซื้ออสังหาริมทรัพย์ของชาวต่างชาติต้องแยกพิจารณาตามประเภทของทรัพย์สิน เนื่องจากกฎหมายไทยกำหนดสิทธิในการถือกรรมสิทธิ์แตกต่างกัน
1.1 การซื้อคอนโดมิเนียม
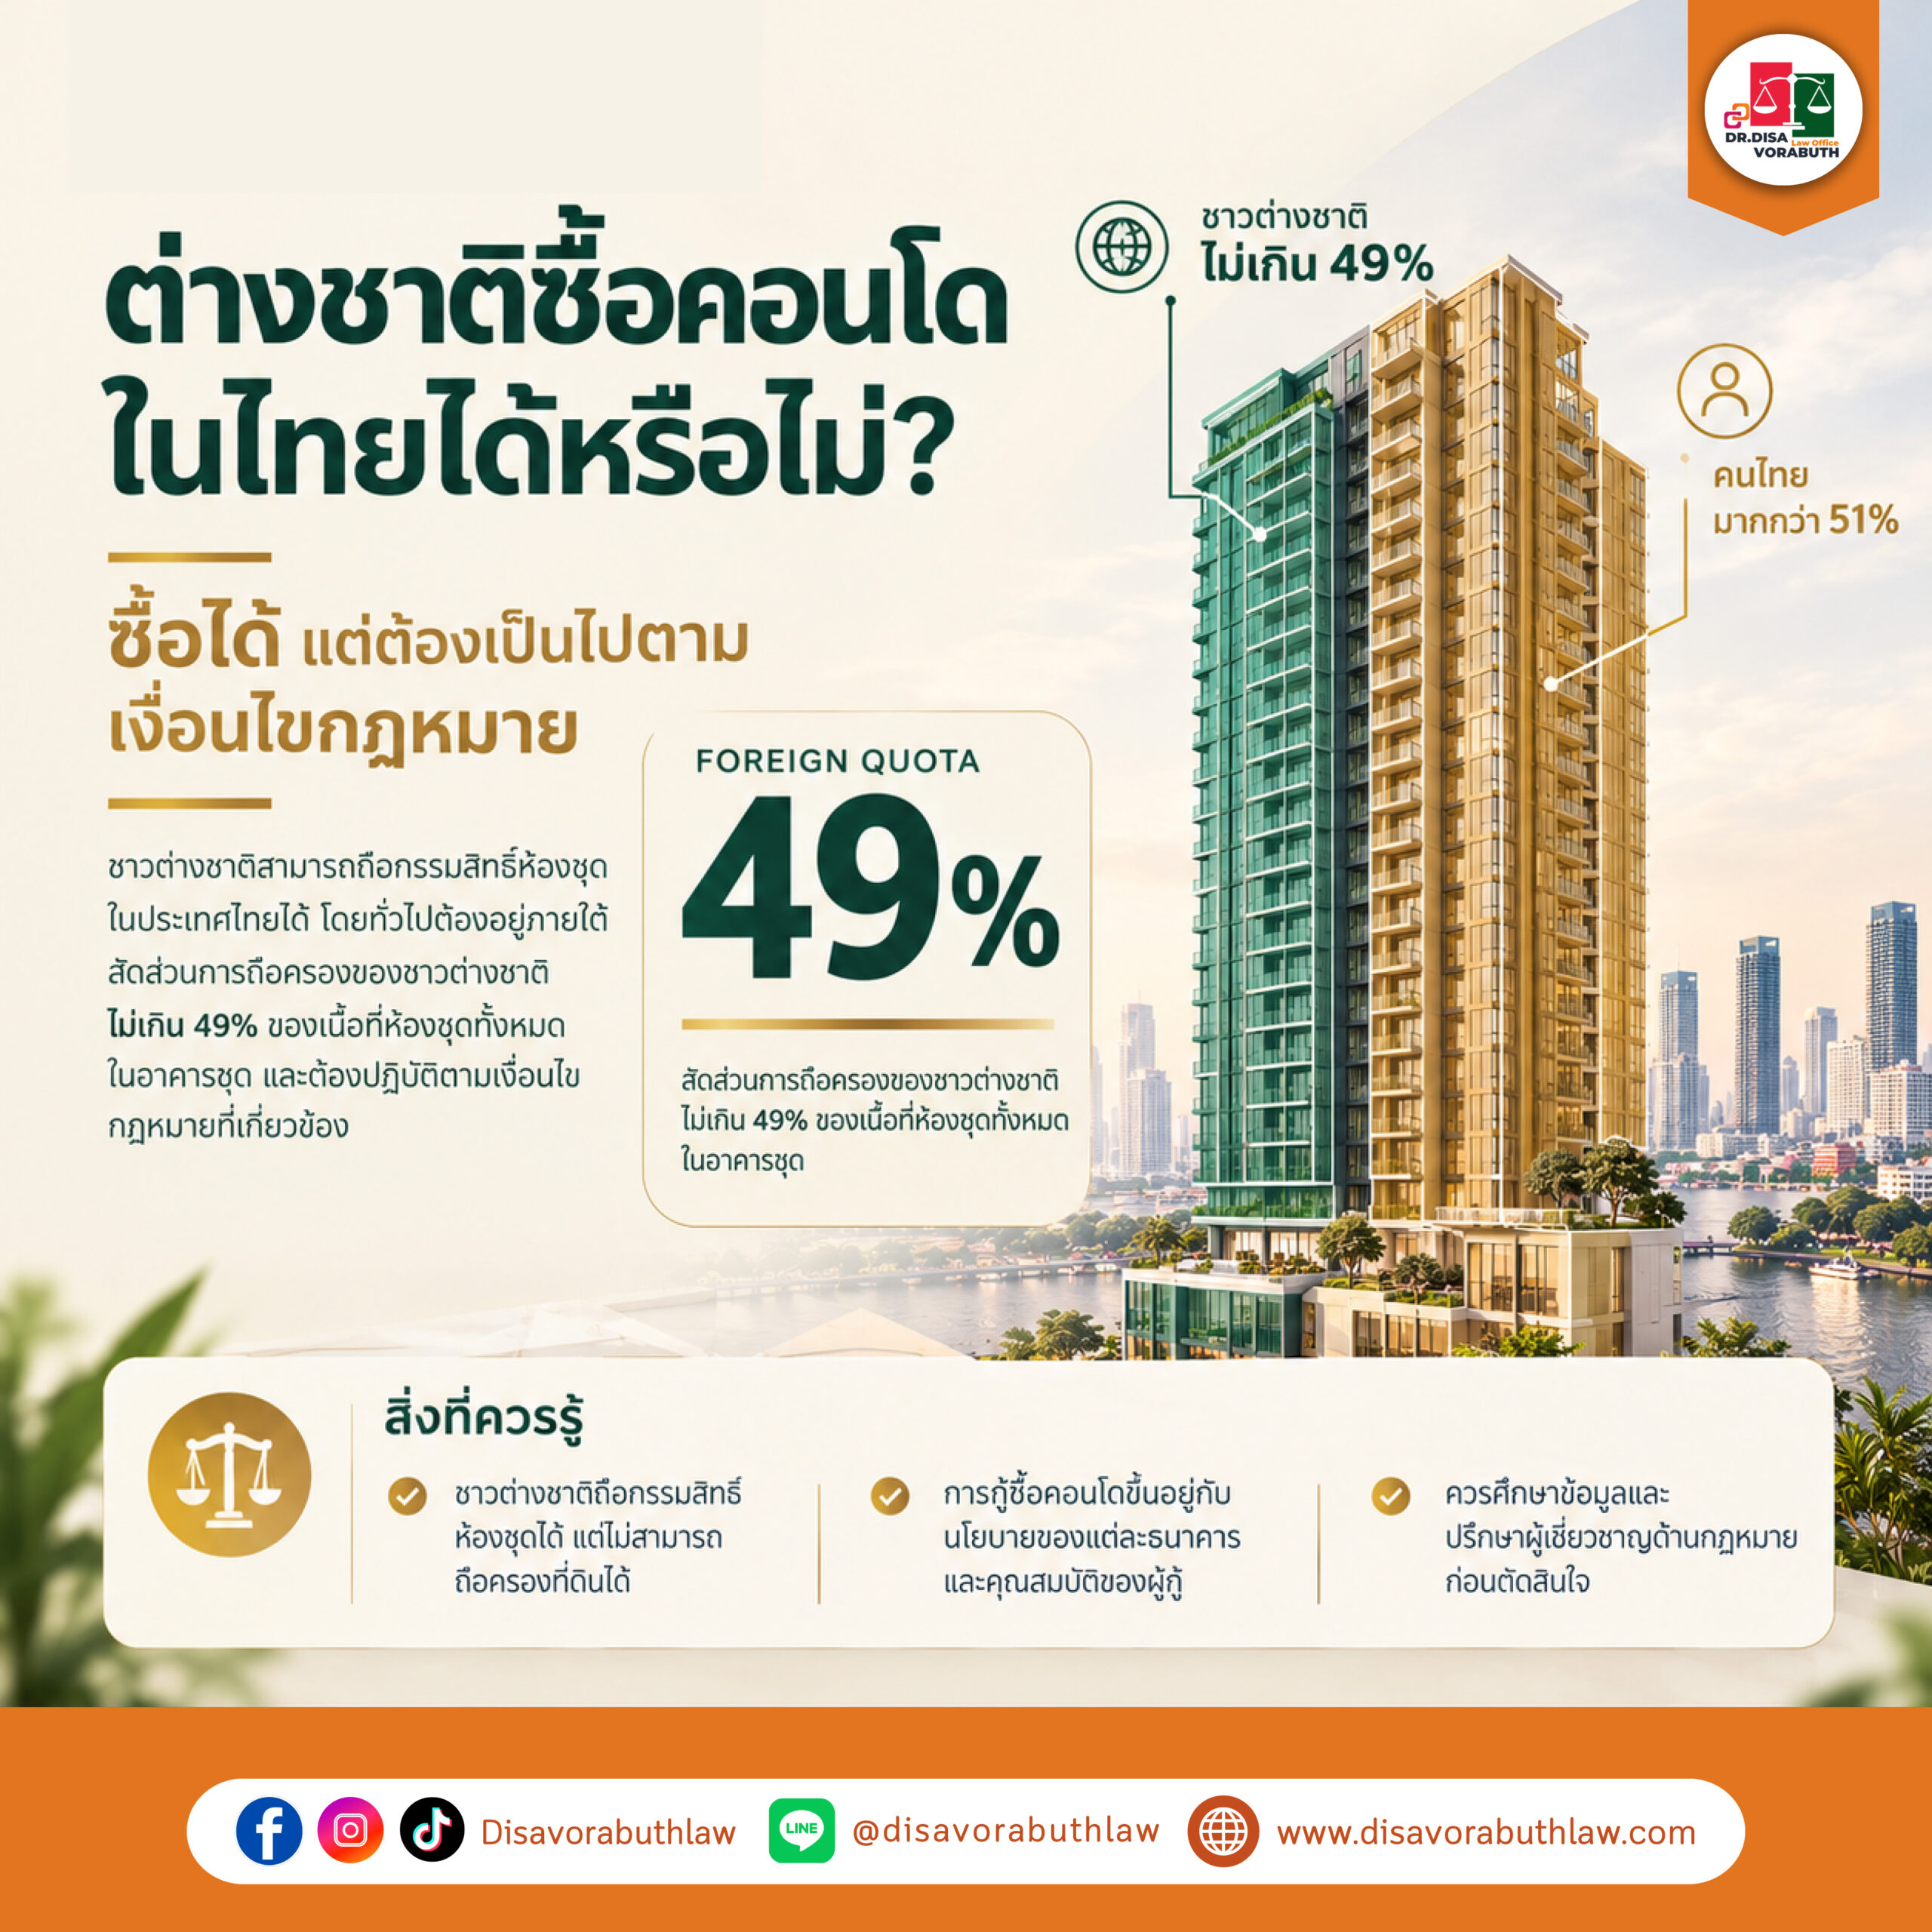
ตามพระราชบัญญัติอาคารชุด พ.ศ. 2522 และที่แก้ไขเพิ่มเติม ชาวต่างชาติสามารถถือกรรมสิทธิ์ห้องชุดในอาคารชุดที่จดทะเบียนถูกต้องตามกฎหมายได้ หากมีคุณสมบัติและปฏิบัติตามเงื่อนไขที่กฎหมายกำหนด
หลักเกณฑ์สำคัญประการหนึ่งคือ สัดส่วนการถือกรรมสิทธิ์ห้องชุดของชาวต่างชาติรวมกันต้องไม่เกิน 49% ของเนื้อที่ห้องชุดทั้งหมดในอาคารชุดนั้น เว้นแต่กรณีที่กฎหมายกำหนดข้อยกเว้นไว้
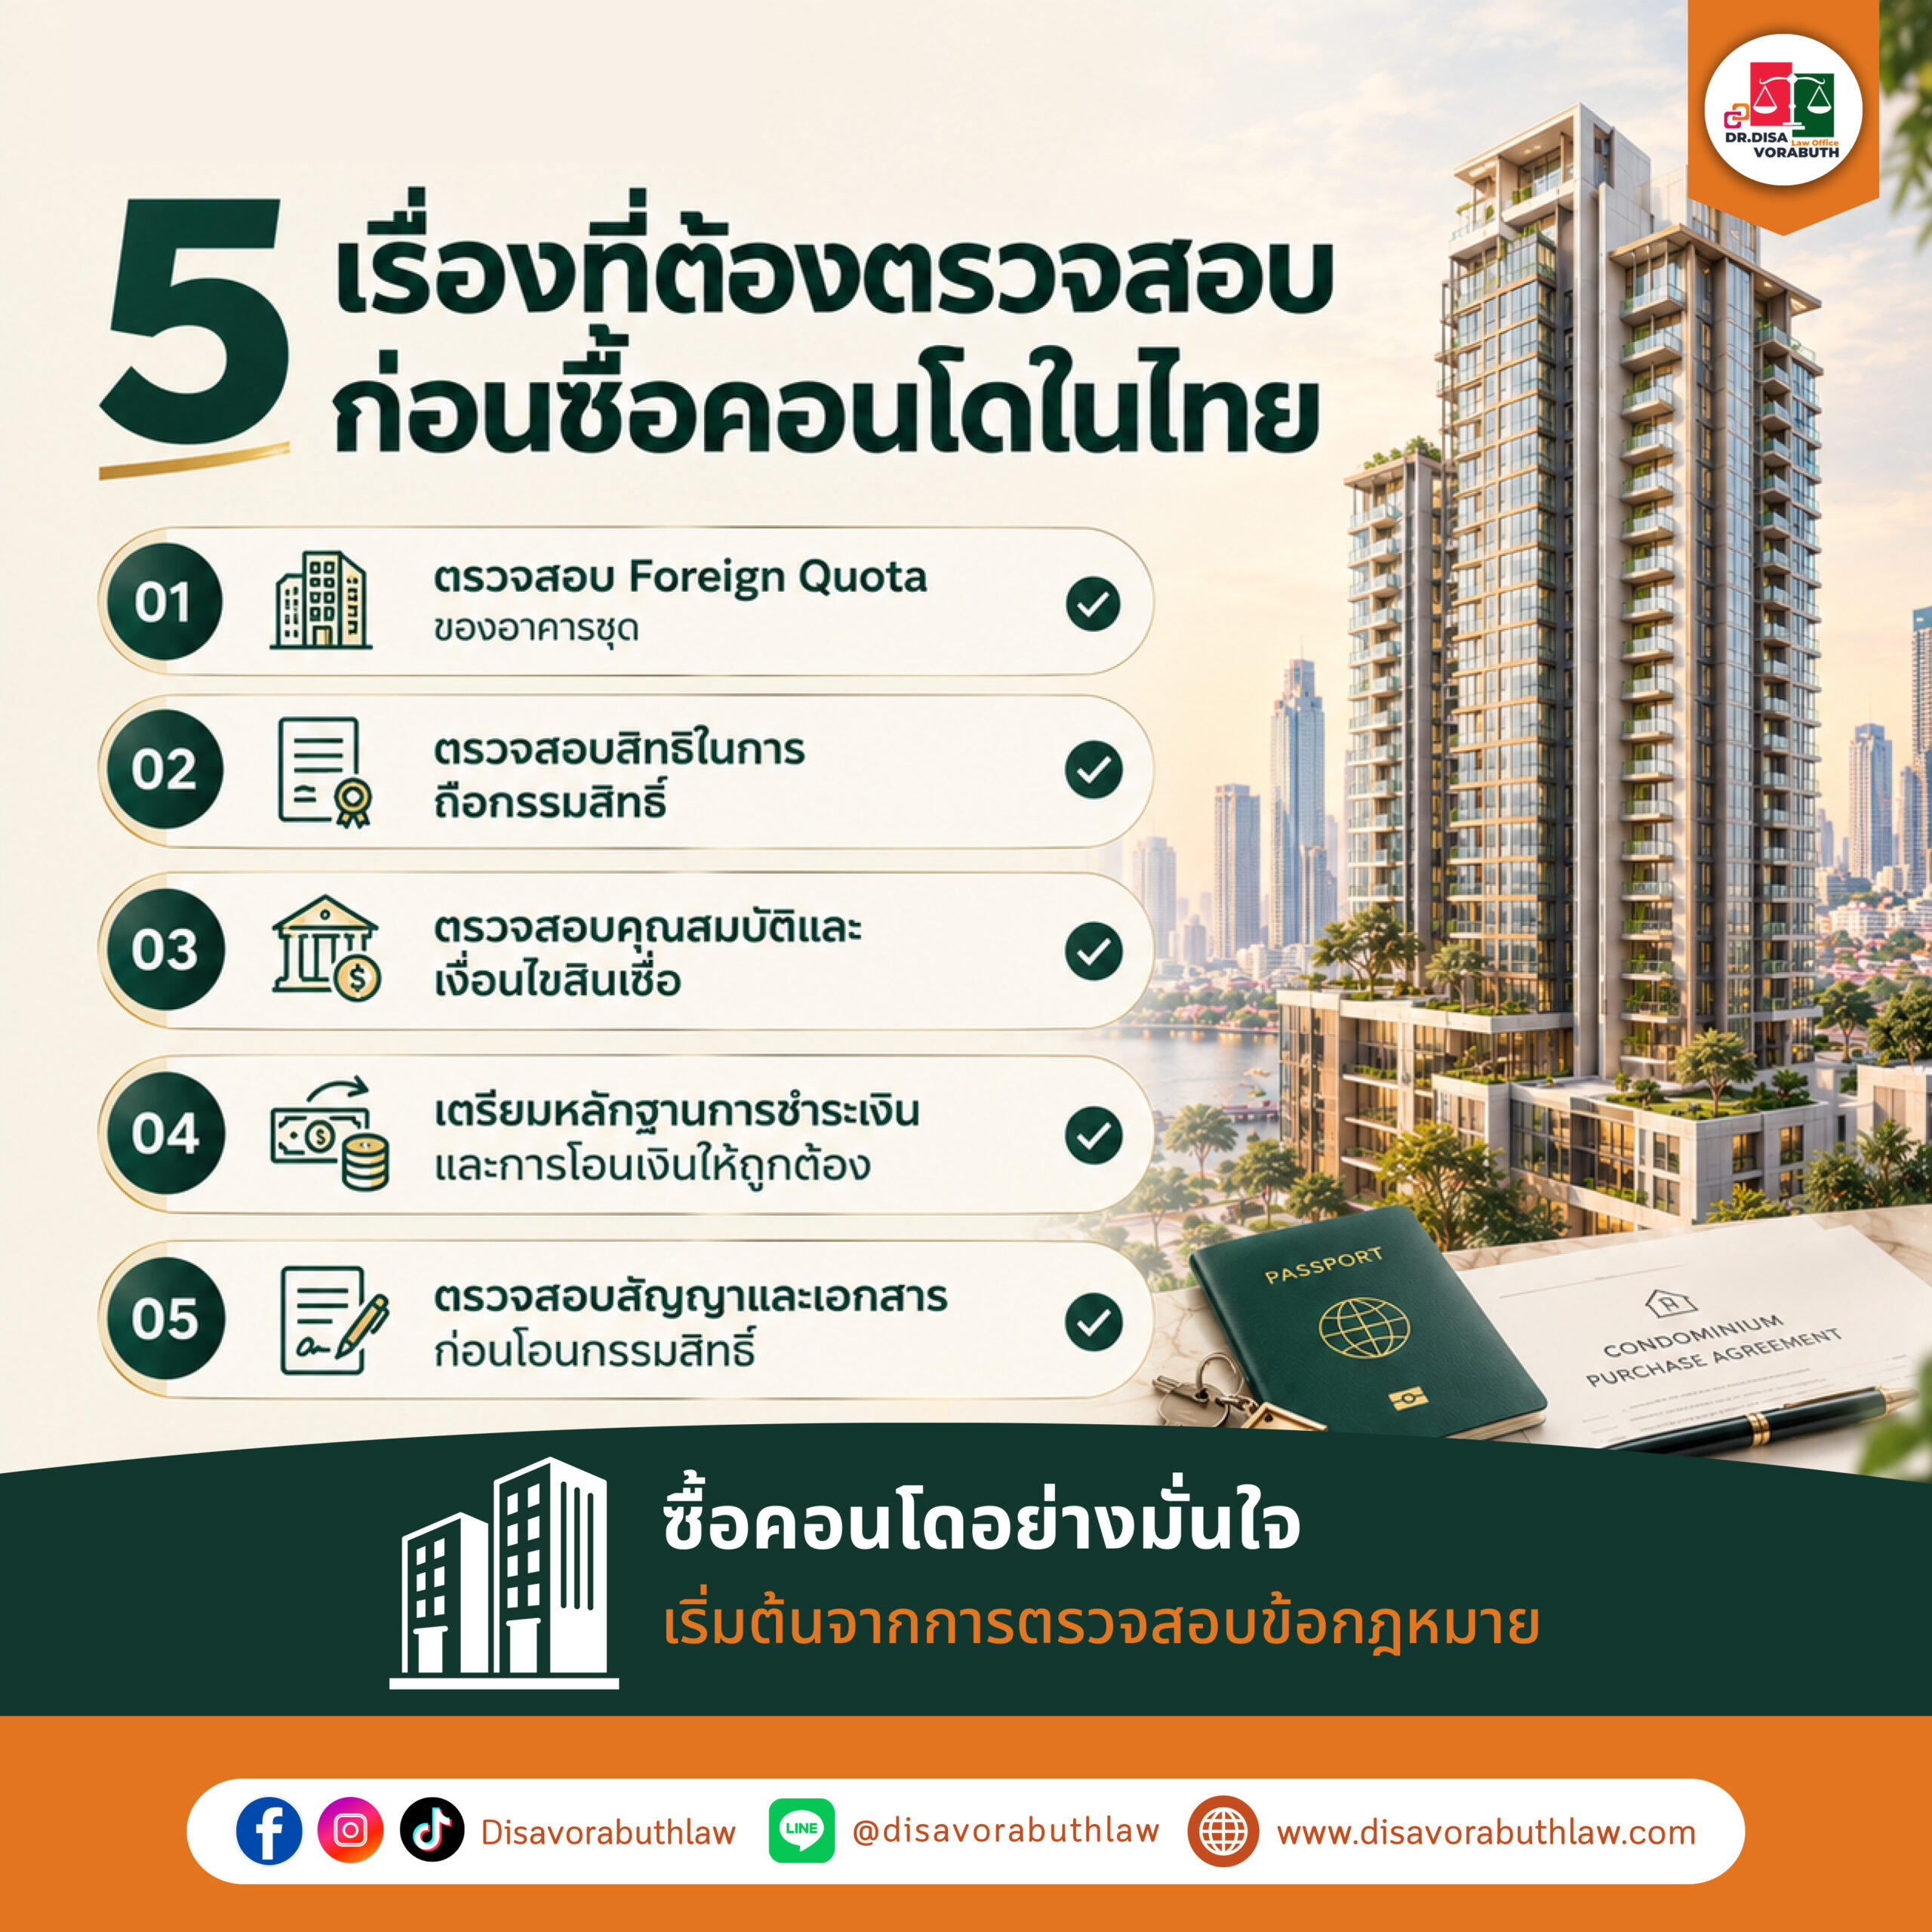
ดังนั้น ก่อนซื้อคอนโดมิเนียม ผู้ซื้อชาวต่างชาติควรตรวจสอบว่าอาคารชุดยังมีสัดส่วนการถือครองของชาวต่างชาติ หรือ Foreign Quota เหลือเพียงพอหรือไม่
1.2 การซื้อบ้านพร้อมที่ดิน
ตามหลักทั่วไปของประมวลกฎหมายที่ดิน ชาวต่างชาติมีข้อจำกัดในการถือกรรมสิทธิ์ที่ดินในประเทศไทย
แม้ชาวต่างชาติอาจมีสิทธิเป็นเจ้าของตัวอาคารได้ภายใต้โครงสร้างทางกฎหมายที่ถูกต้อง แต่สิทธิในตัวอาคารและสิทธิในที่ดินต้องพิจารณาแยกจากกัน
การซื้อบ้านพร้อมที่ดินจึงมีความซับซ้อนกว่าการซื้อคอนโดมิเนียม และไม่ควรเข้าใจว่าชาวต่างชาติสามารถถือกรรมสิทธิ์ที่ดินได้เช่นเดียวกับบุคคลสัญชาติไทย
ทั้งนี้ กฎหมายกำหนดข้อยกเว้นบางกรณีเกี่ยวกับการได้มาซึ่งที่ดินของชาวต่างชาติ โดยต้องปฏิบัติตามหลักเกณฑ์และได้รับอนุญาตตามที่กฎหมายกำหนด
2. ชาวต่างชาติสามารถกู้ซื้อคอนโดในประเทศไทยได้หรือไม่?
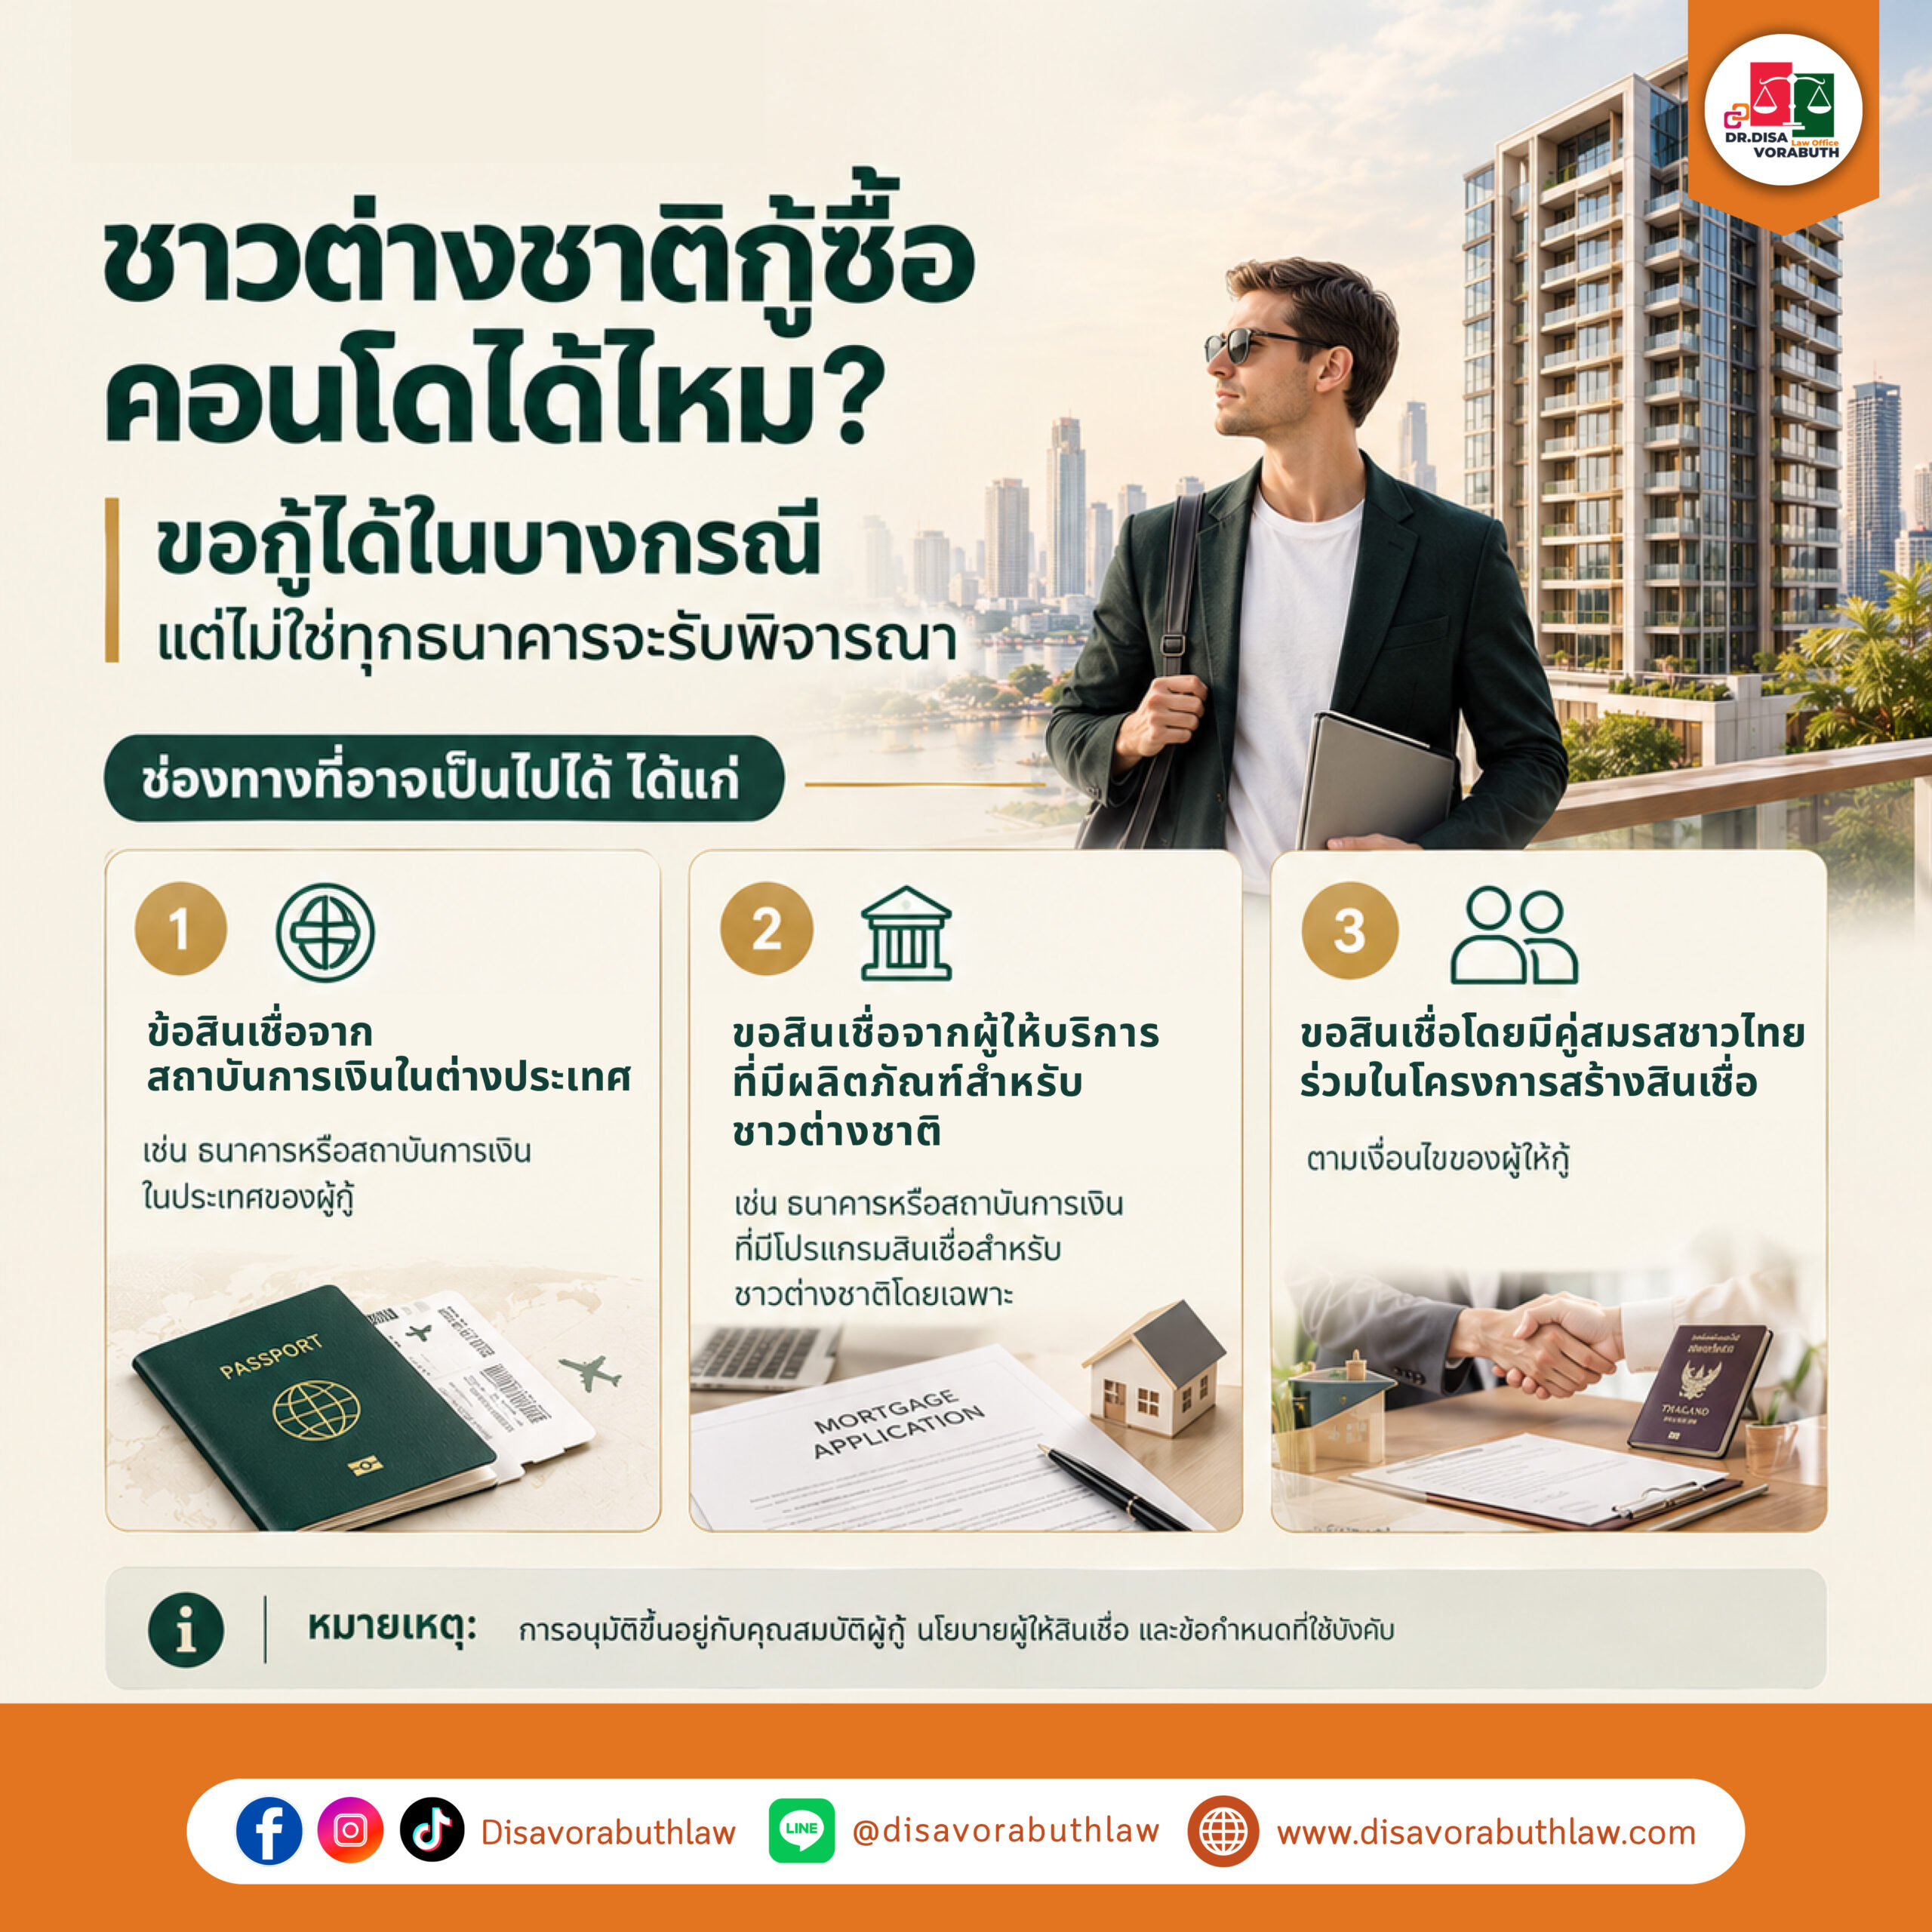
ชาวต่างชาติสามารถยื่นขอสินเชื่อเพื่อซื้อคอนโดในประเทศไทยได้ในบางกรณี แต่ไม่ได้หมายความว่าสถาบันการเงินทุกแห่งจะรับพิจารณาหรืออนุมัติสินเชื่อ
การพิจารณาสินเชื่อขึ้นอยู่กับนโยบายของผู้ให้สินเชื่อแต่ละแห่ง รวมถึงคุณสมบัติของผู้กู้ เช่น
สัญชาติและประเทศที่พำนัก
ประเภทวีซ่าและสถานะการทำงาน
ระยะเวลาการทำงานและความมั่นคงของรายได้
ประวัติทางการเงินและภาระหนี้
มูลค่าและประเภทอสังหาริมทรัพย์
ความสามารถในการชำระหนี้
หลักประกันและเอกสารประกอบการขอสินเชื่อ
ผู้ซื้อจึงควรสอบถามสถาบันการเงินโดยตรงก่อนทำสัญญาจะซื้อจะขายหรือชำระเงินมัดจำจำนวนมาก
3. ช่องทางการขอสินเชื่อสำหรับชาวต่างชาติ
การขอสินเชื่ออาจมีแนวทางแตกต่างกันตามสถานะและคุณสมบัติของผู้ซื้อ
3.1 การขอสินเชื่อจากสถาบันการเงินในต่างประเทศ
ชาวต่างชาติบางรายอาจสามารถขอสินเชื่อจากสถาบันการเงินในประเทศที่ตนพำนักหรือมีรายได้
อย่างไรก็ตาม ผู้ให้สินเชื่อต้องมีผลิตภัณฑ์ที่รองรับการซื้ออสังหาริมทรัพย์ในประเทศไทย และอาจกำหนดหลักประกันหรือเงื่อนไขเพิ่มเติม
นอกจากนี้ ยังต้องตรวจสอบวิธีการนำเงินเข้าประเทศไทยให้สอดคล้องกับข้อกำหนดเกี่ยวกับการซื้อห้องชุดของชาวต่างชาติ
3.2 การขอสินเชื่อจากผู้ให้บริการที่รองรับชาวต่างชาติ
สถาบันการเงินหรือผู้ให้บริการสินเชื่อบางแห่งอาจมีผลิตภัณฑ์ที่เปิดโอกาสให้ชาวต่างชาติยื่นขอสินเชื่อเพื่อซื้อคอนโดในประเทศไทย
แต่เงื่อนไขอาจจำกัดเฉพาะบางสัญชาติ บางประเทศที่มีรายได้ หรือผู้ที่มีสถานะการทำงานและพำนักตามที่กำหนด
ผู้ซื้อควรตรวจสอบอัตราดอกเบี้ย วงเงินสินเชื่อ ระยะเวลาผ่อนชำระ ค่าธรรมเนียม และเงื่อนไขการผิดนัดชำระหนี้ก่อนตัดสินใจ
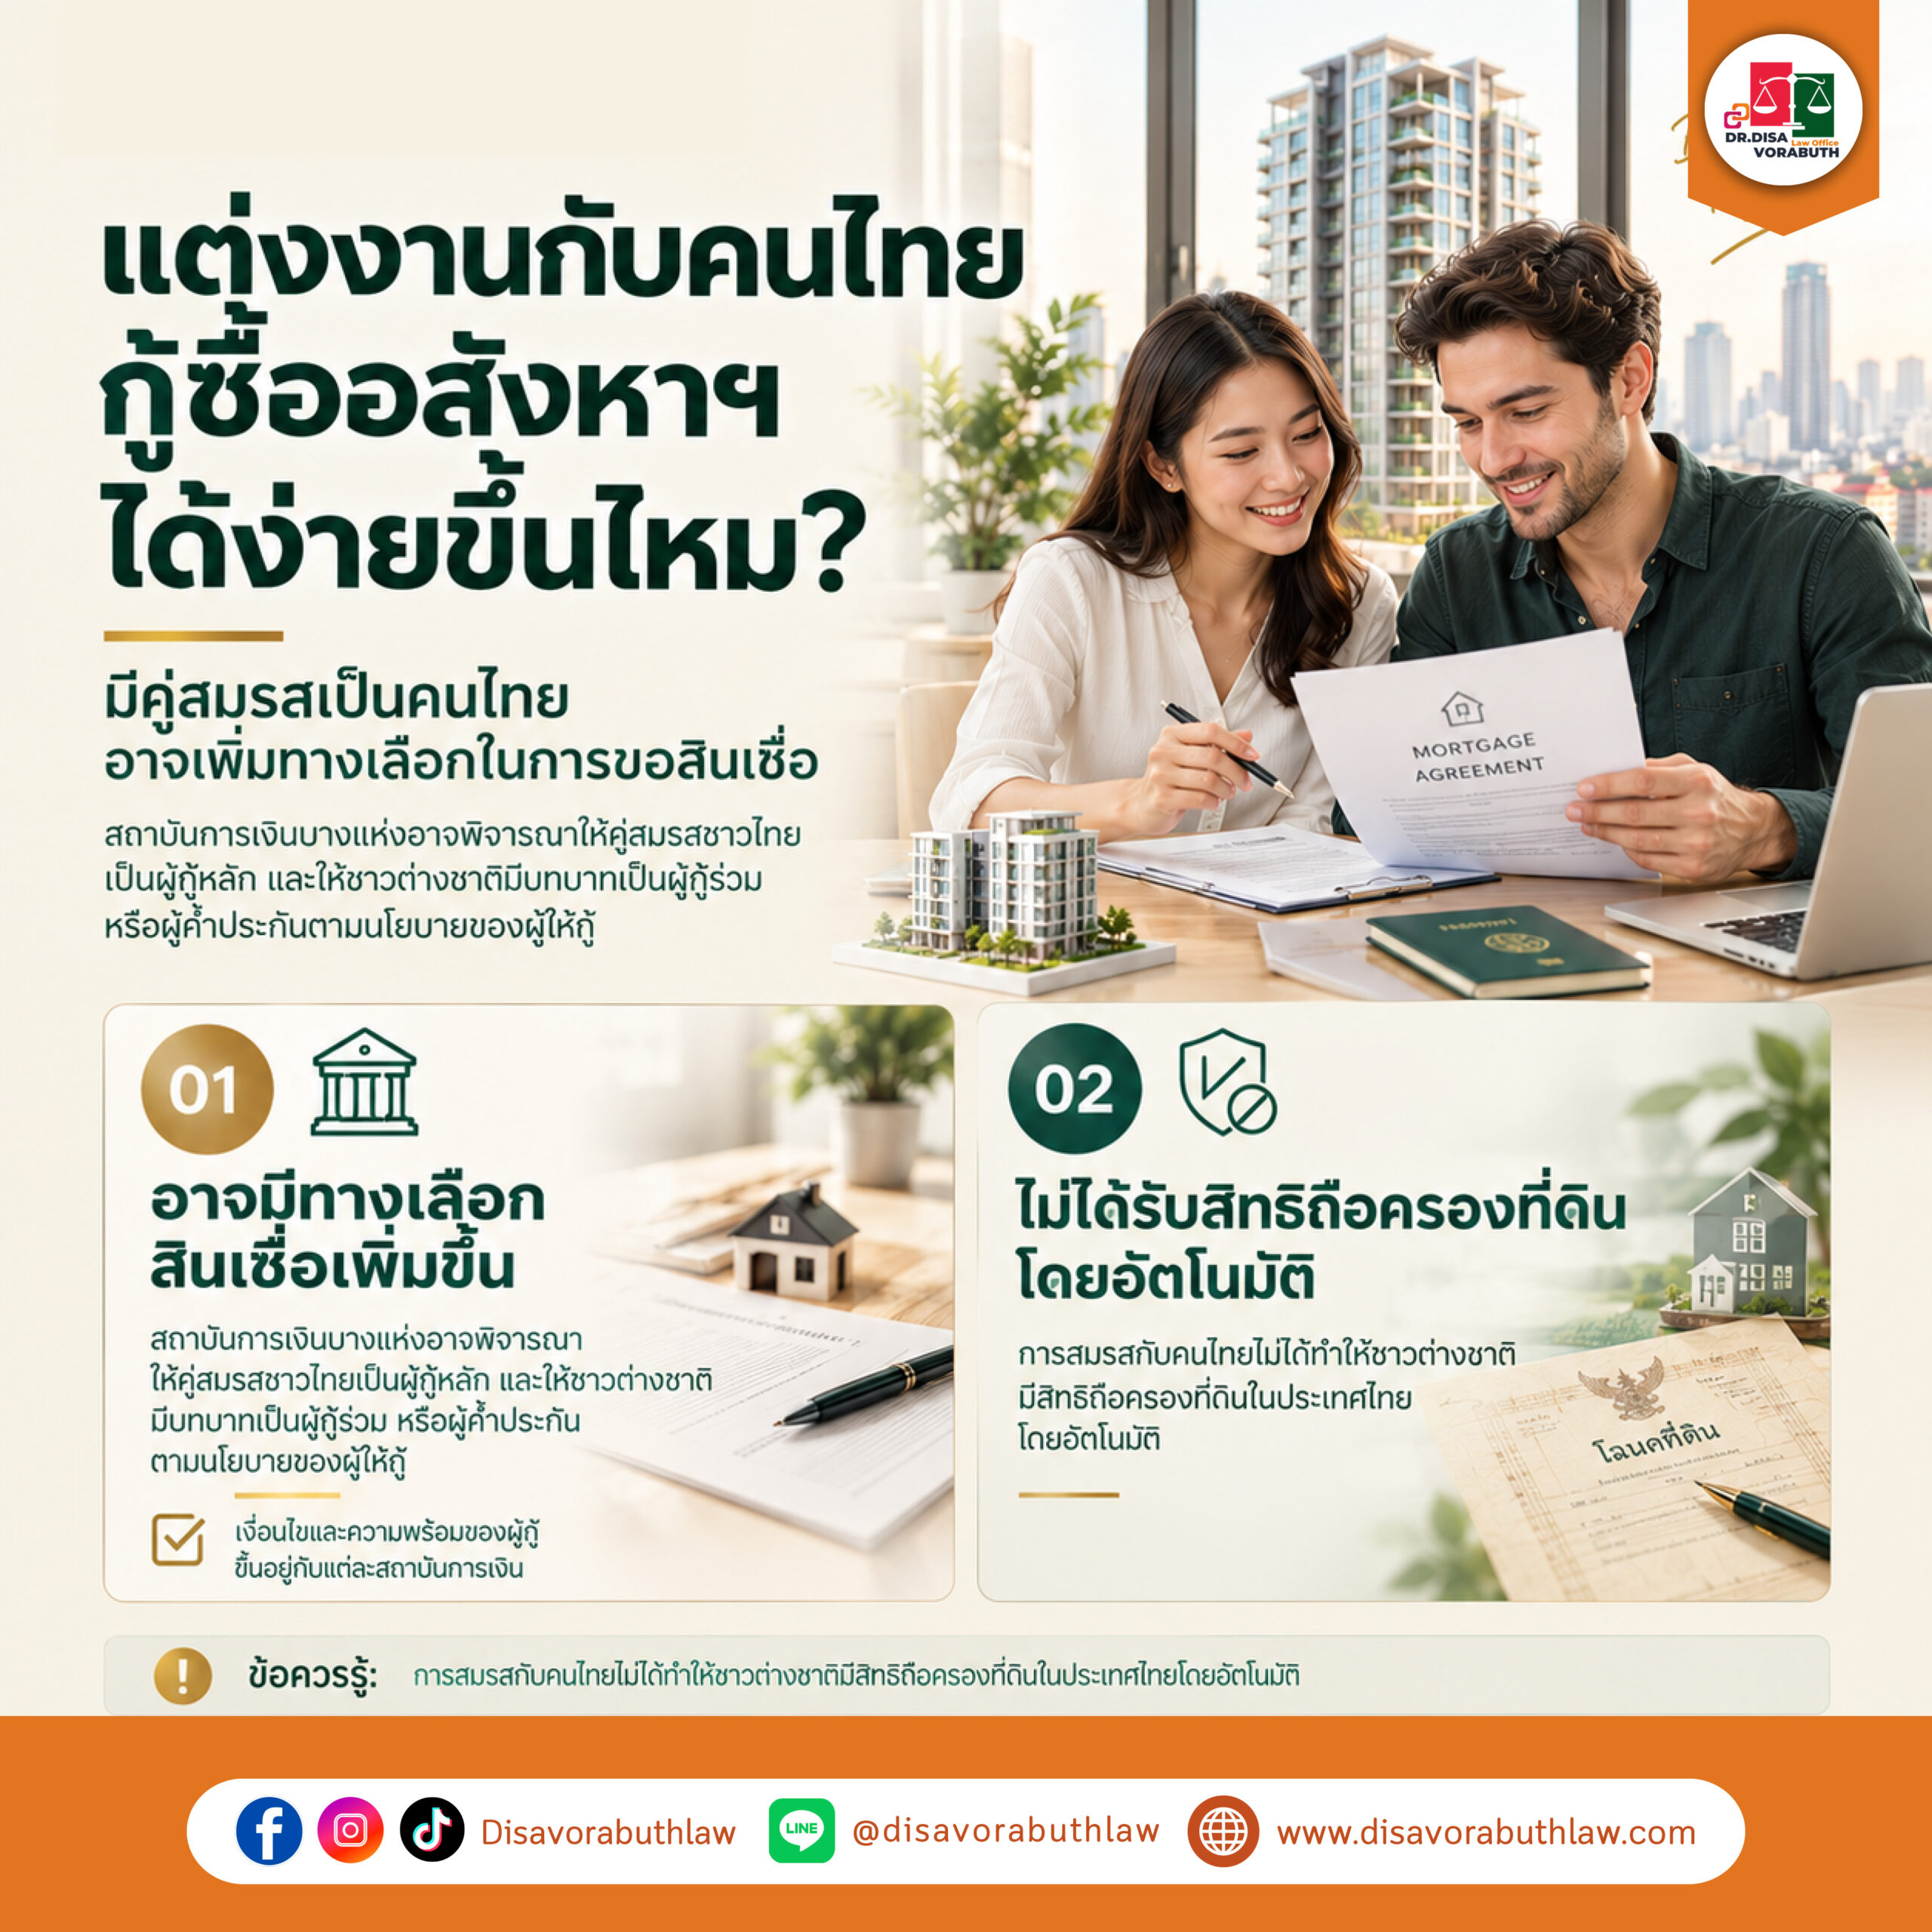
3.3 การขอสินเชื่อกรณีมีคู่สมรสเป็นคนไทย
กรณีชาวต่างชาติจดทะเบียนสมรสกับบุคคลสัญชาติไทย อาจมีทางเลือกในการขอสินเชื่อเพิ่มขึ้น ทั้งนี้ ขึ้นอยู่กับนโยบายของสถาบันการเงินและโครงสร้างธุรกรรม
บางกรณี คู่สมรสชาวไทยอาจเป็นผู้กู้หลัก ขณะที่คู่สมรสชาวต่างชาติอาจมีสถานะเป็นผู้กู้ร่วม หรือผู้ค้ำประกัน หากผู้ให้สินเชื่อยอมรับ
อย่างไรก็ตาม การเป็นคู่สมรสของบุคคลสัญชาติไทยไม่ได้ทำให้ชาวต่างชาติได้รับสิทธิถือกรรมสิทธิ์ที่ดินโดยอัตโนมัติ
จึงต้องแยกพิจารณาสถานะผู้กู้ ผู้ถือกรรมสิทธิ์ และผู้ให้หลักประกันอย่างชัดเจน
4. เอกสารที่ชาวต่างชาติควรเตรียมสำหรับขอสินเชื่อ
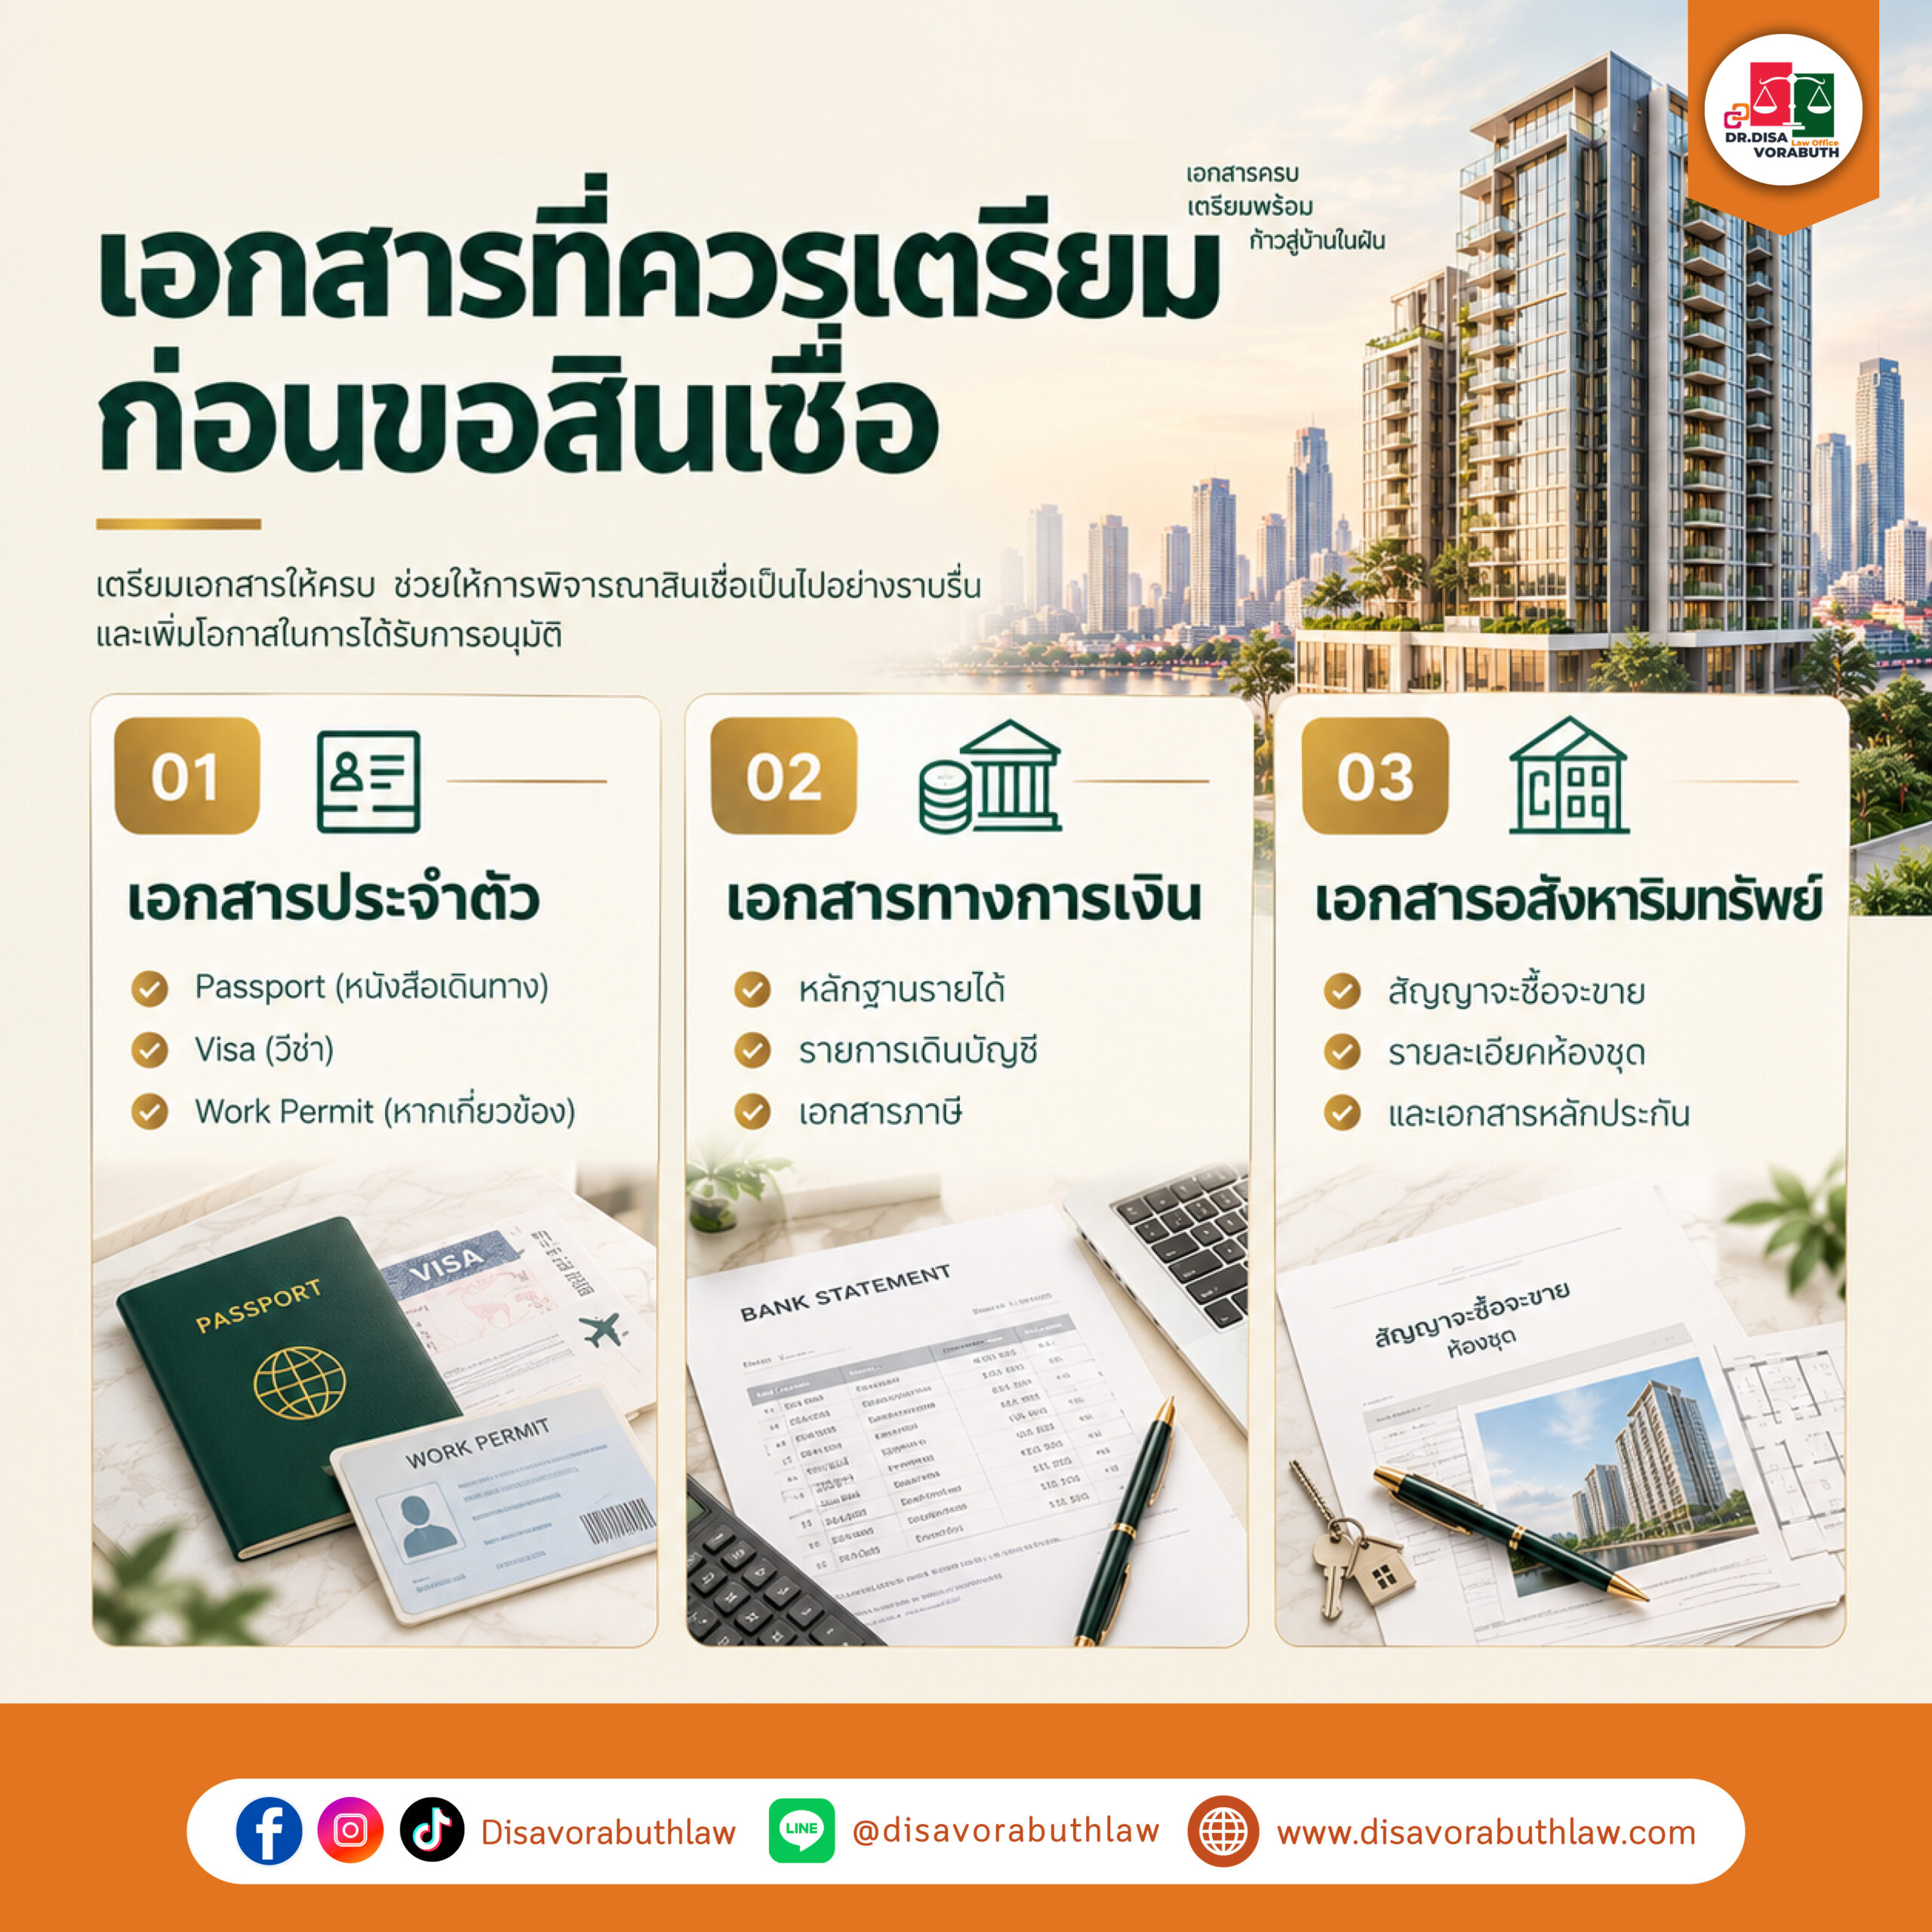
เอกสารประกอบการขอสินเชื่ออาจแตกต่างกันตามข้อกำหนดของแต่ละสถาบันการเงิน แต่โดยทั่วไปสามารถแบ่งออกเป็น 3 กลุ่ม
4.1 เอกสารแสดงตัวตน
ตัวอย่างเช่น หนังสือเดินทาง วีซ่า ใบอนุญาตทำงาน และทะเบียนสมรสในกรณีที่เกี่ยวข้อง
4.2 เอกสารแสดงฐานะทางการเงิน
ตัวอย่างเช่น หนังสือรับรองเงินเดือน สลิปเงินเดือน รายการเดินบัญชีธนาคาร เอกสารแสดงการเสียภาษี และหลักฐานรายได้จากต่างประเทศ
4.3 เอกสารเกี่ยวกับอสังหาริมทรัพย์
ตัวอย่างเช่น สัญญาจะซื้อจะขาย รายละเอียดห้องชุด หนังสือแสดงกรรมสิทธิ์ห้องชุด เอกสารเกี่ยวกับโครงการ และหลักฐานการชำระเงินจองหรือเงินดาวน์
ทั้งนี้ สถาบันการเงินอาจขอเอกสารเพิ่มเติมเพื่อประกอบการพิจารณาสินเชื่อ
5. การโอนเงินจากต่างประเทศเพื่อซื้อคอนโด
อีกหนึ่งประเด็นสำคัญที่ชาวต่างชาติต้องตรวจสอบคือหลักฐานการชำระเงินเพื่อซื้อห้องชุด
การจดทะเบียนกรรมสิทธิ์ห้องชุดของชาวต่างชาติต้องเป็นไปตามเงื่อนไขที่พระราชบัญญัติอาคารชุดกำหนด โดยผู้ซื้อแต่ละประเภทอาจมีข้อกำหนดเกี่ยวกับแหล่งที่มาของเงินแตกต่างกัน
ในกรณีที่ต้องนำเงินตราต่างประเทศเข้ามาในประเทศไทยเพื่อซื้อห้องชุด ผู้ซื้อควรตรวจสอบกับธนาคารผู้รับโอนเงินเกี่ยวกับหลักฐานที่ต้องใช้ เช่น เอกสารแสดงการรับโอนเงินตราต่างประเทศ หรือเอกสารรับรองธุรกรรมตามหลักเกณฑ์ที่เกี่ยวข้อง
เอกสารเหล่านี้อาจมีความสำคัญต่อการจดทะเบียนโอนกรรมสิทธิ์ ณ สำนักงานที่ดิน
ข้อควรระวัง: ไม่ควรสรุปว่าผู้ซื้อชาวต่างชาติทุกกรณีต้องใช้วิธีโอนเงินรูปแบบเดียวกัน เนื่องจากกฎหมายกำหนดเงื่อนไขตามสถานะและคุณสมบัติของผู้ซื้อไว้แตกต่างกัน
6. ความเสี่ยงทางกฎหมายที่ควรตรวจสอบก่อนซื้ออสังหาริมทรัพย์
การซื้ออสังหาริมทรัพย์มีมูลค่าสูงและก่อให้เกิดภาระผูกพันระยะยาว ผู้ซื้อชาวต่างชาติจึงควรตรวจสอบประเด็นสำคัญดังต่อไปนี้
6.1 สิทธิในการถือกรรมสิทธิ์
ตรวจสอบว่าผู้ซื้อมีคุณสมบัติในการถือกรรมสิทธิ์อสังหาริมทรัพย์ประเภทนั้นหรือไม่ รวมถึงตรวจสอบ Foreign Quota ในกรณีซื้อห้องชุด
6.2 สถานะทางกฎหมายของอสังหาริมทรัพย์
ตรวจสอบเอกสารสิทธิ ภาระจำนอง ภาระจำยอม ข้อจำกัดในการใช้ประโยชน์ และสิทธิของบุคคลภายนอกที่อาจกระทบต่อทรัพย์สิน
6.3 เงื่อนไขในสัญญาจะซื้อจะขาย
ควรตรวจสอบรายละเอียดเกี่ยวกับราคาซื้อขาย เงินมัดจำ กำหนดชำระเงิน วันโอนกรรมสิทธิ์ ความรับผิดกรณีผิดสัญญา และเงื่อนไขการคืนเงิน
โดยเฉพาะผู้ซื้อที่ต้องพึ่งพาสินเชื่อ ควรพิจารณากำหนดเงื่อนไขรองรับกรณีไม่ได้รับอนุมัติสินเชื่ออย่างเหมาะสม
6.4 ภาษีและค่าธรรมเนียม
ควรตรวจสอบภาษี ค่าธรรมเนียมการโอน ค่าจดทะเบียนจำนอง และค่าใช้จ่ายอื่นที่เกี่ยวข้อง พร้อมระบุผู้รับผิดชอบในสัญญาให้ชัดเจน
6.5 ความถูกต้องของโครงสร้างธุรกรรม
ไม่ควรใช้ชื่อบุคคลอื่นถือกรรมสิทธิ์แทนโดยมีวัตถุประสงค์หลีกเลี่ยงข้อจำกัดทางกฎหมาย เพราะอาจก่อให้เกิดความเสี่ยงต่อความชอบด้วยกฎหมายของธุรกรรมและสิทธิในทรัพย์สิน
💡 สรุป ชาวต่างชาติกู้ซื้อคอนโดได้หรือไม่?
ชาวต่างชาติอาจสามารถขอสินเชื่อเพื่อซื้ออสังหาริมทรัพย์ในประเทศไทยได้ในบางกรณี โดยเฉพาะการซื้อคอนโดมิเนียมที่กฎหมายอนุญาตให้ถือกรรมสิทธิ์ได้ภายใต้เงื่อนไขที่กำหนด
อย่างไรก็ตาม การได้รับอนุมัติสินเชื่อไม่ได้เป็นเครื่องยืนยันว่าผู้ซื้อสามารถถือกรรมสิทธิ์อสังหาริมทรัพย์นั้นได้โดยชอบด้วยกฎหมายเสมอไป
ก่อนดำเนินธุรกรรม ผู้ซื้อควรตรวจสอบทั้งสิทธิในการถือกรรมสิทธิ์ คุณสมบัติในการขอสินเชื่อ สัญญาซื้อขาย และเอกสารที่เกี่ยวข้องกับการจดทะเบียนโอนกรรมสิทธิ์
การได้รับคำปรึกษาจากผู้เชี่ยวชาญด้านกฎหมายอสังหาริมทรัพย์ตั้งแต่ก่อนทำสัญญา สามารถช่วยลดความเสี่ยงและสร้างความมั่นใจในการทำธุรกรรมได้
 โทร : 062-652-4259 (ทนาย ดร.นิ้ง)
 LINE ID : @disavorabuthlaw
 สามารถติดตามข้อมูลข่าวสารเพิ่มเติมได้จาก

ด้วยประสบการณ์ด้านกฎหมายที่สั่งสมมาตั้งแต่ปี พ.ศ. 2555 เราคือผู้เชี่ยวชาญที่คุณวางใจได้ในทุกปัญหาทางกฎหมาย ไม่ว่าจะเป็น กฎหมายแพ่งและพาณิชย์ ที่ครอบคลุมสัญญาต่างๆ การฟ้องร้อง และการดำเนินคดี หรือกฎหมายแรงงาน ที่ช่วยให้ธุรกิจของคุณหลีกเลี่ยงข้อพิพาท นอกจากนี้ เรายังเชี่ยวชาญใน กฎหมายครอบครัว กฎหมายมรดก กฎหมายคุ้มครองผู้บริโภค กฎหมายทรัพย์สินทางปัญญา กฎหมายอาญา และกฎหมายอื่นๆ นอกจากนี้ เรายังให้บริการให้คำปรึกษากฎหมายและบริการจดทะเบียนที่ครอบคลุมครบวงจรทั้งในกรุงเทพฯ และนครราชสีมา
ด้วยประสบการณ์ด้านกฎหมายที่สั่งสมมาตั้งแต่ปี พ.ศ. 2555 เราคือผู้เชี่ยวชาญที่คุณวางใจได้ในทุกปัญหาทางกฎหมาย ไม่ว่าจะเป็น กฎหมายแพ่งและพาณิชย์ ที่ครอบคลุมสัญญาต่างๆ การฟ้องร้อง และการดำเนินคดี หรือกฎหมายแรงงาน ที่ช่วยให้ธุรกิจของคุณหลีกเลี่ยงข้อพิพาท นอกจากนี้ เรายังเชี่ยวชาญใน กฎหมายครอบครัว กฎหมายมรดก กฎหมายคุ้มครองผู้บริโภค กฎหมายทรัพย์สินทางปัญญา กฎหมายอาญา และกฎหมายอื่นๆ นอกจากนี้ เรายังให้บริการให้คำปรึกษากฎหมายและบริการจดทะเบียนที่ครอบคลุมครบวงจรทั้งในกรุงเทพฯ และนครราชสีมา
สำนักงานกฎหมาย ดร.ดิศวรบุตร เป็นผู้ให้บริการด้านกฎหมายที่ปรึกษาเอกชน มิใช่หน่วยงานของรัฐบาล และไม่มีส่วนเกี่ยวข้องกับการออกเอกสารราชการโดยตรง